米インフレ率が3.7%に上昇 ガソリン高で家計とFRBに再び圧力
9月の米消費者物価は前月比0.6%上昇し、その半分以上をガソリンが占めた。食品とエネルギーを除くコア指数の前年同月比上昇率も拡大した。
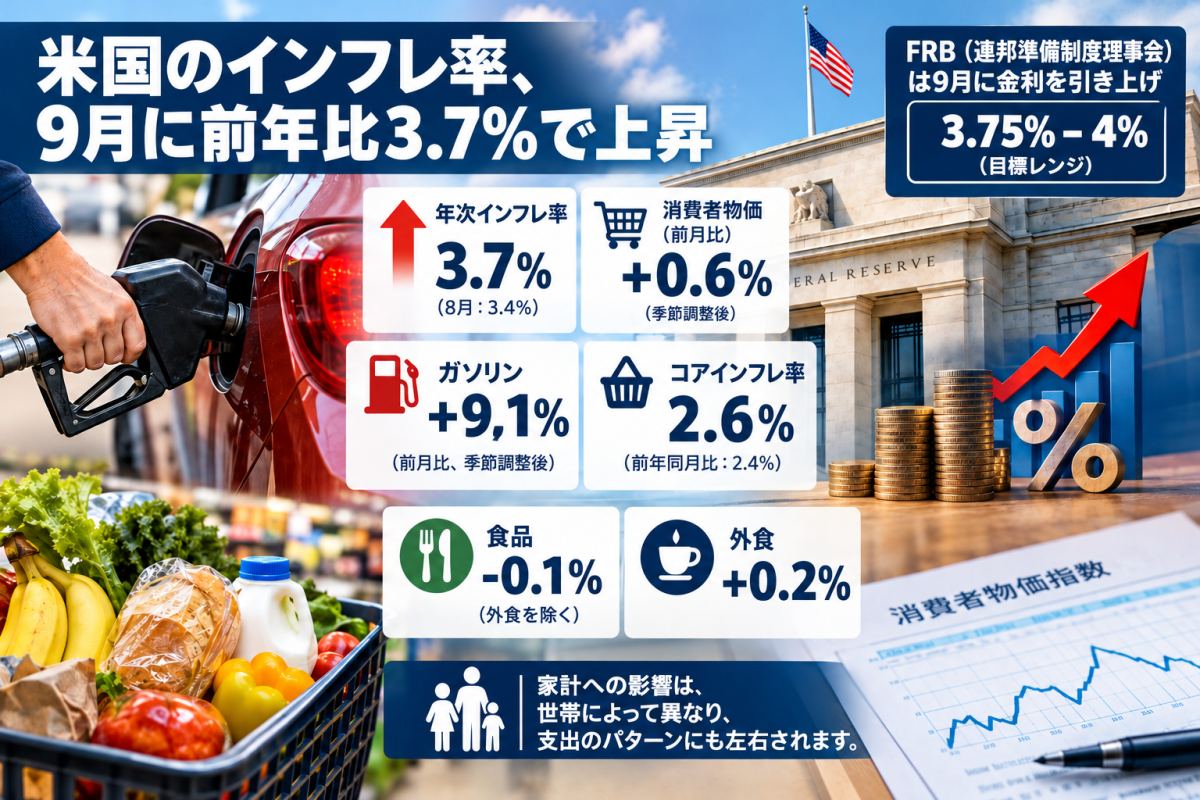
米労働統計局(BLS)が14日に発表した9月の消費者物価指数(CPI)は、前年同月比で3.7%上昇した。8月の3.4%から上昇率が拡大した。季節調整済みの前月比では0.6%上昇し、その半分以上をガソリンの値上がりが占めた。家計を圧迫する要因として、燃料費が再び前面に出ている。
ガソリンの価格指数は、季節調整済みの前月比で9.1%上昇した。ただし、今回の物価上昇はエネルギーだけでは説明できない。食品とエネルギーを除くコアCPIの前年同月比上昇率も、2.4%から2.6%に拡大した。前月比の上昇率は0.3%だった。
10月14日の発表は、米連邦準備制度理事会(FRB)が9月に利上げを実施した後の物価動向を示す。消費者は、日々の買い物の値上がりと、借り入れの金利負担という二つのコストに直面する。今回の数字は次の金融政策判断の材料になるが、それだけで結論が決まるわけではない。
ガソリン高が主因、ほかの価格は一様に上がっていない
ガソリンの値上がりは、車を使わなければならない人の支出に直接響く。一方、全国平均の物価動向と、一つの家庭が実際に負担する費用は区別する必要がある。所得が同程度でも、車に頼る家庭と公共交通機関を利用する家庭では、同じ値上がりの影響が異なる。
9月の食品価格は、全体では横ばいだった。家庭で食べるために購入する食品の指数は前月比0.1%下落し、外食の指数は0.2%上昇した。すべての商品やサービスが同じペースで値上がりしたと考えるより、項目ごとの違いを見る方が実態をつかみやすい。
発表前、AP通信はファクトセットが集計した前年同月比3.6%という予想を伝えていた。実際の数字はそれをわずかに上回った。この比較は、当該調査の予想に対してどの程度の上振れがあったかを示すものであり、予想値と観測された結果は別の情報である。
前年比と前月比は、異なる変化を示す
前年同月比は2025年9月との比較で、前月比は2026年8月からの変化を示す。季節調整は、毎年同じ時期に繰り返される傾向を、それ以外の変動から切り分けるために行う。両者は補完的な指標だが、購入費用がどれほど変化したかを判断する際に混同してはならない。
コアCPIは、変動の大きい食品とエネルギーを除き、物価の基調を把握する助けになる。しかし、家計にとって食品や燃料の重要性が低くなるわけではない。経済全体の傾向を捉えるのに有用な指標でも、毎週必要になる買い物をすべて説明できるとは限らない。
BLSは、CPIが対象とする人口の平均的な家計支出を反映する指標だと説明している。一人ひとりの予算をそのまま再現するものではない。急激に値上がりした項目への支出割合が大きい家庭は、総合指数が示す以上の負担を感じる可能性がある。
給料の額だけでなく、何を買えるかを見る
賃金の動きも比較材料になる。前月の8月には、民間非農業部門の雇用者の平均時給が0.3%増えた一方、物価は0.4%上昇した。BLSによると、物価変動を差し引いた実質平均時給は、季節調整済みで0.1%低下した。
これは8月の数字であり、今回のCPIが対象とする9月の賃金動向ではない。名目上の賃上げがあっても、購買力が下がることはあり得る。ドルで表した収入と、物価上昇を考慮した収入では、示す内容が異なる。
労働時間も重要だ。同じ8月の報告では、平均労働時間が延びたため、実質の週当たり賃金は0.2%増加した。1時間働いて買えるものが減っていても、働く時間が増えれば週末に受け取る額は大きくなる。家計がどれほど楽になったかを考えるには、賃金と労働時間の両方を見る必要がある。
FRBは利上げ後の物価を見極める
FRBは9月16日、政策金利であるフェデラルファンド金利の誘導目標を0.25ポイント引き上げ、3.75~4%とした。声明ではインフレがなお高い水準にあると説明し、物価安定への回帰を早める狙いを示した。
次の会合は10月27、28日に予定されている。政策担当者は今回のCPIだけでなく、雇用、経済活動などの指標を合わせて判断する。1カ月の上振れだけを根拠に、次の利上げが決まったとみなすことはできない。
FRBは、金融政策が金融環境や信用のコスト、借り入れのしやすさを通じて働くと説明している。その変化が家計や企業の支出に影響する。ただし、効果が伝わる経路は直接的でも即時的でもない。政策金利を変えても、ガソリンの価格がその場で変わるわけではない。
物価指標の違いにも注意が必要だ。FRBの2%のインフレ目標は、個人消費支出(PCE)価格指数を基準としている。CPIは重要な判断材料だが、目標を定義する指標そのものではない。
9月の報告は、家計にとっては物価上昇の再加速と、エネルギーの大きな影響を裏づける。FRBには、物価を抑えることと、借り入れコストが経済に及ぼす影響を見極めることの両立が求められる。次の判断は幅広いデータに基づくが、日常的に給油が必要な人の予算には、今回の値上がりがすでに重くのしかかっている。