SKハイニックス、AIの成長を左右するメモリーの力
HBMが変えた産業上の地位。再建の歴史、工場、決算、株主還元から、技術の重要性とメモリー産業の循環を読み解く。
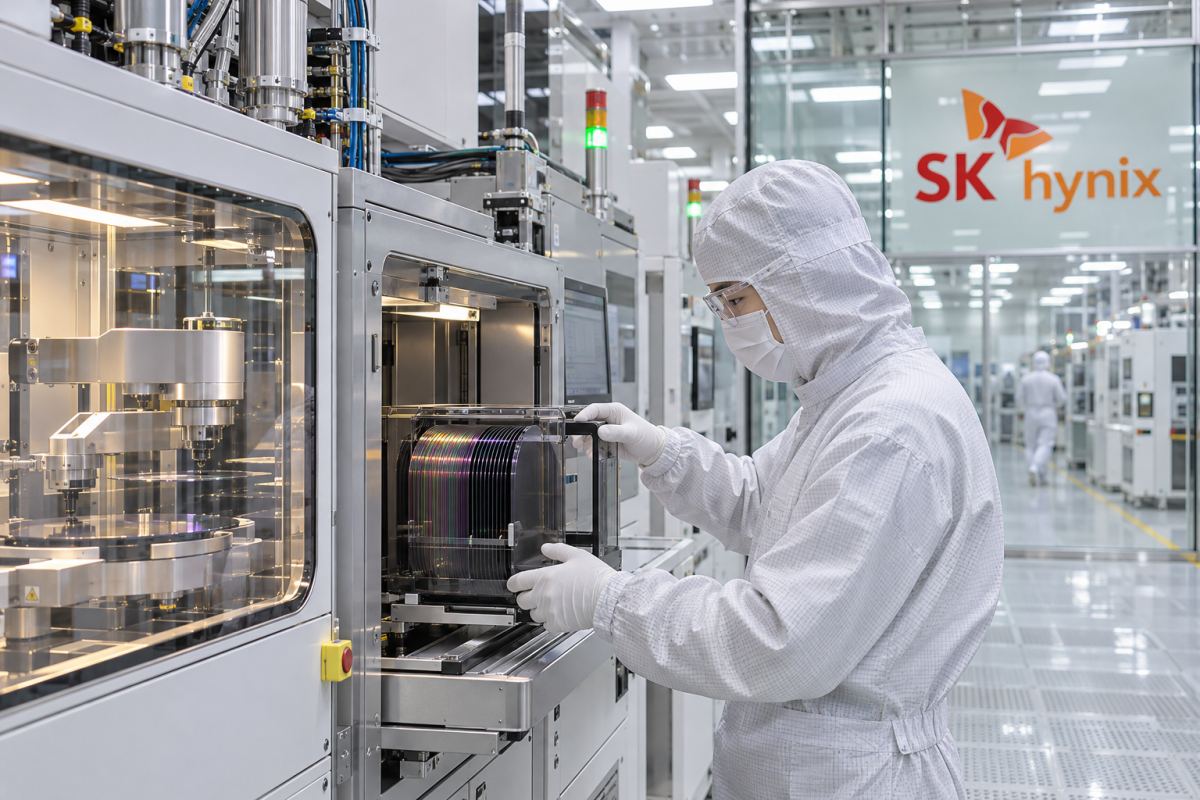
高性能なプロセッサーでも、データが届くまで待たされれば能力を十分に発揮できない。この目立たない制約が、景気循環の影響を強く受けてきたメモリーメーカー、SKハイニックスが世界有数の時価総額を持つ企業へと変わった理由を説明している。人工知能には演算能力だけでなく、演算を担う半導体の近くへ情報を絶えず送り続ける仕組みも必要だ。メモリーはその戦略的な構成要素になった。
ただし、この韓国企業に求められるのは販売数量を増やすことだけではない。複雑化するメモリーを製造し、確実に実装し、急速に変わる顧客の計算システムに適合させる必要がある。2026年11月5日時点で約6135億5000万ドルという時価総額は、その地位への期待を表す。一方、工場、利益、金融債務は主に韓国ウォンで、別の基準によって記録されている。
メモリー産業の危機を乗り越えた歴史
事業の出発点は1983年の現代電子だ。利川に最初の半導体工場を設け、投資、借り入れ、業界再編を通じて生産基盤を広げた。1996年に韓国で上場し、1999年にはLGの半導体事業を買収して規模を拡大した。ただしメモリー産業では、投資を正当化したはずの価格が、その投資による供給増で崩れることがある。これらの節目は、そうした業界の歴史でもある。
存続には財務再建が欠かせなかった。2001年にハイニックスへ社名を変更し、同年に現代グループから離脱した。債権者も債務再編に関与した。2012年にはSKテレコムの出資によって株主構成が変わり、SKハイニックスの名となった。技術の進歩と並んで財務の立て直しを重ねてきた企業であり、半導体の世代交代に合わせて順調に成長しただけではない。
韓国では引き続き銘柄コード000660で取引される。2026年7月10日には米国預託株式(ADS)がナスダックにSKHYとして上場し、新たな段階に入った。1ADSは普通株式の10分の1を表し、10ADSで韓国の普通株1株に相当する。この比率を無視して株価や配当を比べれば、為替や預託手数料を考慮する以前に10倍の誤差が生じる。
二つのメモリー事業と異なる需要
DRAMはコンピューターが動作中に必要とする情報を保持する。一方、NAND型フラッシュメモリーは電源がなくても情報を保持し、SSDなどの記憶装置を支える。どちらも計算需要の拡大から恩恵を受けるが、顧客、生産コスト、供給の循環は異なる。両方を手がけるSKハイニックスを考える際は、AIへの注目だけでなく、サーバー、端末、ストレージの需要構成も見なければならない。
広帯域メモリー(HBM)は、大量のデータを高速に送るための積層型DRAMだ。メモリーの層を重ねて接続することで、計算システムの実装上の制約の中でも転送帯域を増やせる。課題は個々の半導体が動くことだけではない。積層した完成品が、性能、消費電力、信頼性について厳しい条件を満たす必要がある。そのため、良品をどれだけ作れるかという歩留まりが、設備から生み出せる価値を直接左右する。
NANDもデータセンターへの足掛かりになる。インテルから取得し、ソリダイムのブランドで運営する事業は、メモリー部品に加えて企業向けストレージの基盤をもたらした。技術と顧客関係を補完する一方、統合や投資には資金が必要だ。グループ全体にHBMと同じ利益率を当てはめたり、すべての事業が同じ競争圧力を受けると考えたりするのは適切ではない。
通期決算に表れた回復の規模
2025年の売上高は97兆1470億ウォン、連結純利益は42兆9480億ウォンだった。2024年は売上高66兆1930億ウォン、純利益19兆7970億ウォンであり、監査済み決算は大幅な改善を示す。ただし、その前の年も重要だ。2023年には9兆1380億ウォンの純損失を計上していた。メモリー企業の収益は数年の間に大きく反転し得る。
2025年12月末の総資産は176兆1080億ウォンで、このうち有形固定資産は約77兆5030億ウォンだった。これは会計上の金額であり、技術全体の市場評価でも、工場をすべて建て直す費用でもない。それでも、株価の背後にある生産基盤の大きさはわかる。製品の戦略的重要性が高まっても、先端メモリーは多額の設備を必要とする製造業である。
2025年の営業キャッシュフローは53兆3730億ウォンだった。有形固定資産の取得に伴う現金支出は27兆5190億ウォン、研究開発費は6兆4660億ウォンに達した。工場や装置は生産能力を維持・拡大し、研究開発は将来の製品を支える。役割の異なる支出だ。潤沢な営業資金は双方を賄う余地を広げるが、競争の激しい技術産業でどちらかを不要にするわけではない。
最新四半期が示す新たな規模
10月28日に発表した2026年7~9月期の売上高は104兆6160億ウォン、営業利益は83兆3340億ウォン、純利益は39兆7760億ウォンだった。前四半期比で売上高は32%、営業利益は38%増えた。これは四半期の暫定決算であり、確定した通期決算ではない。規模が極めて大きいだけに、営業利益と、それを下回る最終利益を同じ意味で使わないことも重要になる。
同社によると、同四半期にHBM4の出荷が本格化し、10~12月期にはHBMの主力世代になる見通しだ。サーバー向けDDR5や、321層TLC方式のNANDを使う企業向けSSDの需要も挙げた。インフラ向けの機会は広がっているが、顧客の認定、歩留まり、購入時期によって、実際に利益を伴う出荷に結び付く量は変わる。
会社側の説明では、四半期末の現金・現金同等物は114兆5000億ウォン、借入金は15兆8000億ウォンで、差し引きのネットキャッシュは98兆7000億ウォンだった。この資金余力は投資と株主還元の選択肢を広げる。ただし、支出計画や価格変動の影響も併せて読む必要がある。工場などの用途と無関係に使える資金と見なすべきではない。
長期契約は見通しを改善しても循環をなくさない
SKハイニックスは、2027年と2028年の生産能力の半分超を長期契約で確保したと説明した。メーカーと顧客の双方にとって、工場や計算システムを計画しやすくなる。一方、価格は市場環境を反映するとも述べている。生産枠を押さえたことと、将来の販売価格、売上高、利益率がすべて確定したことは別だ。契約による見通しの改善は、収益の保証ではない。
同社は供給不足が2030年まで続くと予想している。これは会社の見通しであり、まだ到来していない年について確認済みの事実ではない。競合の能力増強、生産効率の改善、AIの設計の変化、顧客自身の投資採算によって需給は変わり得る。HBMの複雑さは参入障壁になると同時に、供給を担う側の実行リスクも高める。
クァク・ノジョン社長兼最高経営責任者が率いる事業は、新世代の製品を顧客に採用してもらい続ける必要がある。長期計画を支える関係は、顧客集中や買い手の交渉力というリスクにもつながる。主要顧客のシステム開発の遅れ、認定上の問題、調達方針の変更は、市場全体が伸びていても影響する。売上成長率だけでは、この依存関係はわからない。
株主還元も新たな規模へ
10月の計画では、2026年度の株主還元を約100兆ウォンとし、少なくとも30兆ウォンの現金配当と、少なくとも60兆ウォンの自己株式取得・消却を想定した。実施は同年度の期末配当の支払日まで順次進める予定だ。事業環境や今後の決定に左右される計画額であり、全額が既に株主へ渡ったという意味ではない。
7~9月期について決めた配当は普通株1株当たり2万ウォンだった。半分は業績を反映し、残る半分はキオクシアへの間接投資に伴う利益を原資とする特別配当である。将来の配当収入を考える際は、この臨時部分を分ける必要がある。従業員報酬用の自己株取得と、株主還元のために取得して消却する株式も目的が異なる。すべてを合算すれば、流通する株式の減少を過大評価することになる。
現在のSKハイニックスは、AIインフラでの重要な地位と、製造業が長く向き合ってきた規律を併せ持つ。大幅赤字と異例の高収益、大規模な工場、強まった資金基盤がその歴史に並ぶ。持続的な成果となるのは、足元の不足が和らいだ後も技術の必要性と投資規律を保つことだ。株主にとって重要なのは、不可欠な供給者であり続ける費用を払った後、循環を通じてどれだけの価値が残るかである。