SK hynix: la memoria que la inteligencia artificial no puede esperar
La memoria de gran ancho de banda cambió su posición industrial. Su historia, fábricas, recuperación y remuneración al accionista muestran por qué la importancia tecnológica sigue sujeta al ciclo.
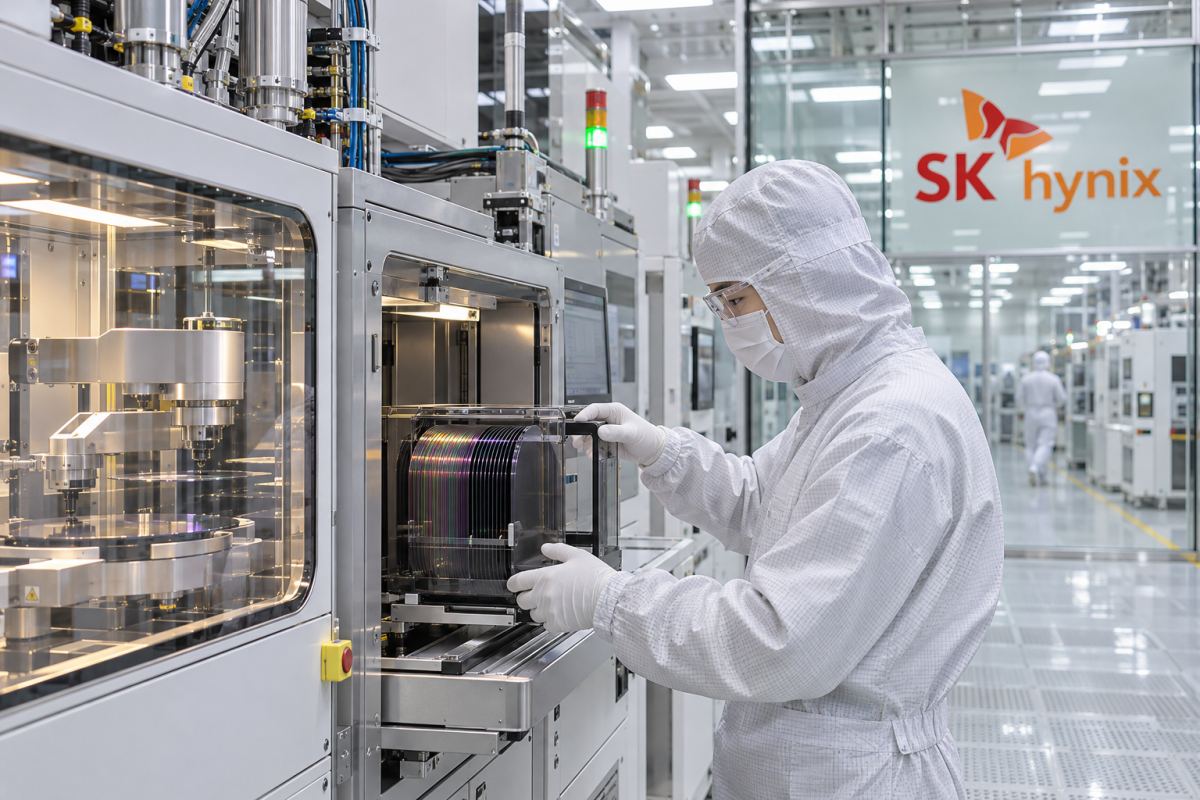
Un procesador potente puede pasar buena parte del tiempo esperando datos. Esa limitación, poco vistosa, ayuda a explicar cómo SK hynix pasó de ser un fabricante de memorias muy expuesto al ciclo a figurar entre las empresas con mayor valoración bursátil. La inteligencia artificial necesita realizar cálculos, pero también recibir información de forma continua cerca de los procesadores que los ejecutan. La memoria se ha convertido en un componente estratégico de ese sistema.
La oportunidad de la compañía coreana exige mucho más que vender más chips. Debe fabricar memorias cada vez más complejas, encapsularlas con fiabilidad y conseguir la aprobación de clientes cuyos sistemas informáticos cambian deprisa. Su capitalización aproximada de 613.550 millones de dólares al 5 de noviembre de 2026 refleja expectativas sobre esa posición. Sus fábricas, beneficios y obligaciones financieras se contabilizan de otra manera, principalmente en wones surcoreanos.
Una superviviente de las crisis de la memoria
El negocio nació en 1983 como Hyundai Electronics. Su primera fábrica de semiconductores en Icheon estableció una base industrial que crecería mediante inversión, endeudamiento y consolidación. La salida a bolsa en Corea llegó en 1996 y la compra del negocio de semiconductores de LG en 1999 amplió su escala. Son hitos de una industria en la que añadir capacidad puede hundir los precios que justificaron la inversión.
La reestructuración resultó decisiva para sobrevivir. La empresa adoptó el nombre Hynix en 2001 y se separó ese año del grupo Hyundai, mientras sus acreedores participaban en una reorganización de la deuda. La entrada de SK Telecom en el capital en 2012 trajo otro cambio de propiedad y el nombre SK hynix. Su trayectoria combina reconstrucción financiera y avances técnicos; no fue una ascensión sin sobresaltos de una generación de chips a la siguiente.
La acción sigue cotizando en Corea con el código 000660. El 10 de julio de 2026 se abrió otra etapa: sus certificados de depósito estadounidenses, o ADS, comenzaron a negociarse en Nasdaq como SKHY. Cada ADS representa una décima parte de una acción ordinaria; diez certificados equivalen a una acción coreana. Comparar precios o dividendos sin esa conversión introduciría un error de diez veces, incluso antes de considerar el cambio de divisas o las comisiones del depositario.
Dos negocios de memoria y varias fuentes de demanda
La DRAM conserva la información que un ordenador necesita mientras funciona; la memoria flash NAND retiene datos sin alimentación y sustenta productos como las unidades de estado sólido. Ambas se benefician del aumento del uso informático, pero sus clientes, costes y ciclos de oferta son distintos. SK hynix participa en las dos. La atención sobre la inteligencia artificial no debería ocultar la combinación de demanda de servidores, dispositivos y almacenamiento que influye en sus resultados.
La memoria de gran ancho de banda, o HBM, es una modalidad especializada de DRAM apilada que permite entregar muchos datos con rapidez. Superponer y conectar capas de memoria aumenta el ancho de banda dentro de las limitaciones del conjunto informático. El reto no consiste únicamente en fabricar un chip que funcione: la pila terminada debe cumplir requisitos exigentes de rendimiento, consumo y fiabilidad. Por eso, la proporción de unidades válidas obtenidas en fabricación afecta directamente al valor producido por la capacidad instalada.
La NAND ofrece otra vía de entrada en los centros de datos. El negocio adquirido a Intel, operado bajo la marca Solidigm, aporta presencia en almacenamiento empresarial además de componentes de memoria. Suma tecnología y relaciones comerciales complementarias, aunque la integración y la inversión consumen recursos. Sería engañoso atribuir a todas las actividades del grupo los márgenes de la HBM o suponer que afrontan las mismas presiones competitivas.
Las cuentas anuales muestran la magnitud de la recuperación
En 2025, SK hynix obtuvo ingresos de 97,147 billones de wones y un beneficio neto consolidado de 42,948 billones. En 2024 había facturado 66,193 billones y ganado 19,797 billones. Las cifras auditadas acreditan una mejora pronunciada, pero la comparación anterior también enseña mucho: en 2023 perdió 9,138 billones de wones. La trayectoria de beneficios de un fabricante de memorias puede cambiar radicalmente en pocos años.
Al cierre de diciembre de 2025 registraba activos totales por 176,108 billones de wones, incluidos unos 77,503 billones de inmovilizado material. Son valores contables, no una tasación de mercado de toda su tecnología ni una estimación del coste de sustituir sus fábricas. Aun así, muestran la base industrial detrás de la cotización. Fabricar memorias avanzadas sigue exigiendo mucho capital, aunque los productos adquieran mayor importancia estratégica.
La actividad operativa generó 53,373 billones de wones de efectivo en 2025. Los desembolsos para adquirir inmovilizado material alcanzaron 27,519 billones, mientras el gasto en investigación y desarrollo fue de 6,466 billones. Son compromisos diferentes: las fábricas y los equipos amplían o mantienen la capacidad, y la investigación prepara productos futuros. Generar abundante efectivo facilita financiar ambos, pero no convierte ninguno en prescindible dentro de un sector tecnológico competitivo.
El último trimestre eleva las exigencias
Los resultados anunciados el 28 de octubre para el tercer trimestre de 2026 mostraron ingresos de 104,616 billones de wones, beneficio operativo de 83,334 billones y beneficio neto de 39,776 billones. La facturación creció un 32% frente al trimestre anterior y el resultado operativo un 38%. Son cifras trimestrales preliminares, no cuentas anuales cerradas. Su extraordinaria magnitud obliga además a distinguir el beneficio operativo del resultado neto, menor, sin utilizar ambos conceptos como sinónimos.
La empresa señaló que los envíos de HBM4 tomaron impulso durante el trimestre y esperaba que esa generación se convirtiera en su principal producto HBM en el cuarto trimestre. También destacó la demanda de DDR5 para servidores y de unidades de almacenamiento empresarial con NAND TLC de 321 capas. Describen una oportunidad más amplia en infraestructura, aunque la aprobación de los clientes, el rendimiento de fabricación y el calendario de compras determinarán cuánto se transforma en ventas rentables.
La dirección comunicó al cierre trimestral 114,5 billones de wones en efectivo y equivalentes y 15,8 billones de endeudamiento: una posición de caja neta de 98,7 billones según su presentación. Ese colchón modifica la capacidad para invertir y remunerar al accionista. Debe leerse junto con los compromisos de gasto y la exposición del negocio a los precios, en lugar de interpretarlo como dinero sin otras necesidades industriales que atender.
Los contratos dan visibilidad, pero no eliminan el ciclo
SK hynix afirmó que acuerdos de largo plazo cubrían más de la mitad de su capacidad de producción para 2027 y 2028. Eso mejora la planificación de fábricas y sistemas informáticos tanto para el proveedor como para sus clientes. Sin embargo, la dirección también indicó que los precios reflejarían las condiciones del mercado. Reservar capacidad no fija necesariamente todos los precios, ingresos o márgenes futuros: la visibilidad contractual no equivale a rentabilidad garantizada.
La compañía prevé que la escasez de oferta persista hasta 2030. Es su perspectiva, no un hecho comprobado sobre años todavía futuros. La capacidad añadida por competidores, una fabricación más eficiente, los cambios en las arquitecturas de IA y la rentabilidad de las inversiones de los clientes pueden alterar el equilibrio. La complejidad de la HBM crea barreras de entrada, pero también aumenta el riesgo de ejecución para quien debe abastecer el mercado.
El presidente y consejero delegado Nohjung Kwak dirige un negocio cuya posición competitiva depende de que los clientes acepten generaciones sucesivas de productos. Las relaciones que favorecen la planificación pueden generar concentración y aumentar el poder negociador del comprador. El retraso de una plataforma, un problema de homologación o un cambio de compras de un cliente importante pueden pesar incluso si el mercado sigue creciendo. El aumento de ingresos, por sí solo, no recoge esa dependencia.
Una nueva escala de remuneración al accionista
El plan de octubre contemplaba unos 100 billones de wones de remuneración correspondientes a 2026, con al menos 30 billones en dividendos y al menos 60 billones en compras y amortización de acciones propias. Su ejecución se extiende hasta el pago del dividendo anual. Son importes previstos, sujetos a las condiciones del negocio y a decisiones posteriores; no significan que toda esa suma hubiera llegado ya al accionista.
El dividendo declarado para el tercer trimestre fue de 20.000 wones por acción ordinaria. La mitad respondía a beneficios y la otra mitad era extraordinaria, vinculada a ganancias de la inversión indirecta en Kioxia. Distinguir ese componente excepcional importa al estimar ingresos futuros. Comprar acciones para remunerar a empleados también tiene una finalidad distinta de adquirirlas y amortizarlas: sumar todas las compras exageraría la reducción del capital en circulación.
SK hynix combina hoy una posición esencial en infraestructura de IA con las viejas exigencias de una industria manufacturera. Su historia contiene un ejercicio de fuertes pérdidas y una rentabilidad excepcional, grandes fábricas y una caja mucho más sólida. El logro duradero será conservar la relevancia tecnológica y la disciplina inversora cuando se alivie la escasez actual. Para el accionista, cuenta cuánto valor sobrevive al ciclo después de pagar el coste de seguir siendo imprescindible.