La inflación de Estados Unidos sube al 3,7%: la gasolina devuelve presión a los hogares y a la Fed
El IPC aumentó un 0,6% mensual y la gasolina explicó más de la mitad del avance. La inflación subyacente también repuntó en términos anuales.
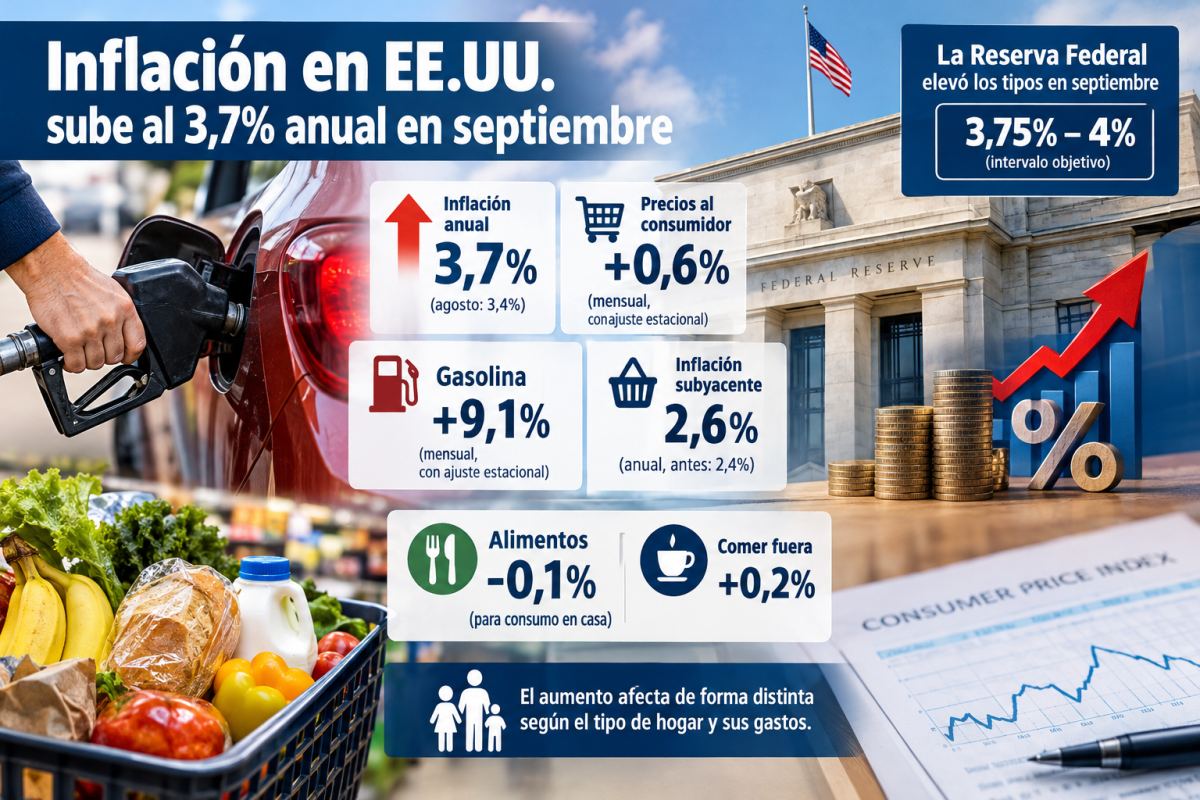
La inflación de Estados Unidos aumentó al 3,7% anual en septiembre, frente al 3,4% de agosto, informó este miércoles la Oficina de Estadísticas Laborales. Los precios de consumo subieron un 0,6% respecto del mes anterior, con ajuste estacional. La gasolina explicó más de la mitad de ese avance y volvió a colocar el combustible en el centro de la presión sobre los presupuestos familiares.
El índice de la gasolina saltó un 9,1% mensual, también con ajuste estacional. El encarecimiento no agota, sin embargo, la explicación del informe: la inflación subyacente, que excluye alimentos y energía, pasó del 2,4% al 2,6% anual. Su avance mensual fue del 0,3%.
El dato publicado el 14 de octubre llega después de que la Reserva Federal elevara los tipos en septiembre. Los consumidores afrontan así dos costes que pueden superponerse: pagar más por parte de sus compras habituales y financiar otras con un crédito más caro. El informe añade información para la próxima decisión monetaria, pero no la determina automáticamente.
El combustible pesa, aunque no todos los precios sigan el mismo camino
La aceleración de la gasolina tiene un efecto inmediato en quienes necesitan conducir. También obliga a distinguir el gasto concreto de una familia del promedio nacional. Dos hogares con ingresos parecidos pueden sentir el aumento de manera diferente si uno depende del automóvil y otro utiliza transporte público.
Los alimentos, considerados en conjunto, no subieron en septiembre. El índice de las compras para consumir en casa cayó un 0,1%, mientras comer fuera aumentó un 0,2%. Esas diferencias permiten una lectura más precisa que la idea de que todo se encareció al mismo ritmo.
Antes de la publicación, Associated Press había recogido una previsión de FactSet del 3,6% anual. El resultado oficial fue ligeramente superior. La comparación sirve para situar la sorpresa respecto de esa encuesta concreta; no convierte las expectativas de los economistas en datos observados.
Dos medidas de inflación, dos preguntas
La tasa anual compara los precios con los de septiembre de 2025. La mensual muestra cómo cambiaron frente a agosto de 2026. El ajuste estacional busca separar patrones que suelen repetirse por calendario de otras variaciones. Son medidas complementarias y no deben confundirse al evaluar cuánto cambió el coste de una compra.
La inflación subyacente ayuda a observar la evolución sin dos categorías especialmente variables. Eso no hace menos importantes los alimentos o el combustible para los hogares. Un indicador puede resultar útil para seguir tendencias y, al mismo tiempo, describir de forma incompleta las compras que una persona necesita hacer cada semana.
El BLS advierte de que el IPC refleja el gasto de un hogar promedio de la población que estudia. No reproduce exactamente el presupuesto individual. Si una familia dedica una proporción mayor a una categoría que aumenta con fuerza, puede experimentar una presión superior a la del índice general.
El sueldo debe medirse también por lo que compra
La evolución salarial ofrece otro punto de comparación. En agosto, como antecedente, el salario medio por hora de los empleados de las nóminas privadas no agrícolas subió un 0,3%, pero los precios avanzaron un 0,4%. El BLS calculó una caída del 0,1% del salario real por hora, con ajuste estacional.
Esas cifras corresponden a agosto, no al nuevo mes del IPC. Muestran por qué una subida nominal del sueldo puede coexistir con una pérdida de capacidad de compra. El ingreso en dólares y el ingreso descontando la inflación responden a preguntas distintas.
También importa el tiempo trabajado. En aquel informe, el salario real semanal aumentó un 0,2% porque la jornada media creció. Cobrar más al final de la semana puede depender de trabajar más horas, aunque cada hora permita comprar menos. Para valorar el alivio de un presupuesto, conviene observar tanto el sueldo como la jornada.
La Fed llega al próximo encuentro con los tipos más altos
El 16 de septiembre, el banco central elevó en un cuarto de punto porcentual el intervalo objetivo de los fondos federales, hasta el 3,75%–4%. Su comunicado describió una inflación todavía elevada y sostuvo que la medida buscaba acelerar el regreso a la estabilidad de precios.
La próxima reunión está prevista para el 27 y 28 de octubre. El nuevo IPC forma parte de la información que tendrán que valorar sus responsables junto con el empleo, la actividad y otros indicadores. Un repunte de un mes no permite anunciar por anticipado otra subida de tipos.
La propia Reserva Federal explica que su política actúa sobre las condiciones financieras y el coste y disponibilidad del crédito. Esos cambios influyen después en el gasto de hogares y empresas. La transmisión no es directa ni inmediata: modificar los tipos no cambia al instante el precio de la gasolina.
Hay además una diferencia entre indicadores. El objetivo de inflación del 2% de la Fed se refiere al índice de precios de los gastos de consumo personal, conocido como PCE. El IPC ofrece una lectura importante, pero no es exactamente la medida con la que se define esa meta.
Para los hogares, el informe de septiembre confirma que el encarecimiento volvió a acelerarse y que la energía tuvo un papel destacado. Para la Fed, añade una dificultad al equilibrio entre contener los precios y valorar el efecto del crédito sobre la economía. La siguiente decisión dependerá del conjunto de datos; el aumento de este miércoles ya se traduce, entretanto, en menos margen para quienes deben llenar el depósito.