ASML、極めて難しい製造を繰り返し可能にする力
オランダの技術が世界の半導体投資を支える。露光装置、保守収入、資金の流れ、能力増強から、独特の地位を維持する条件を読む。
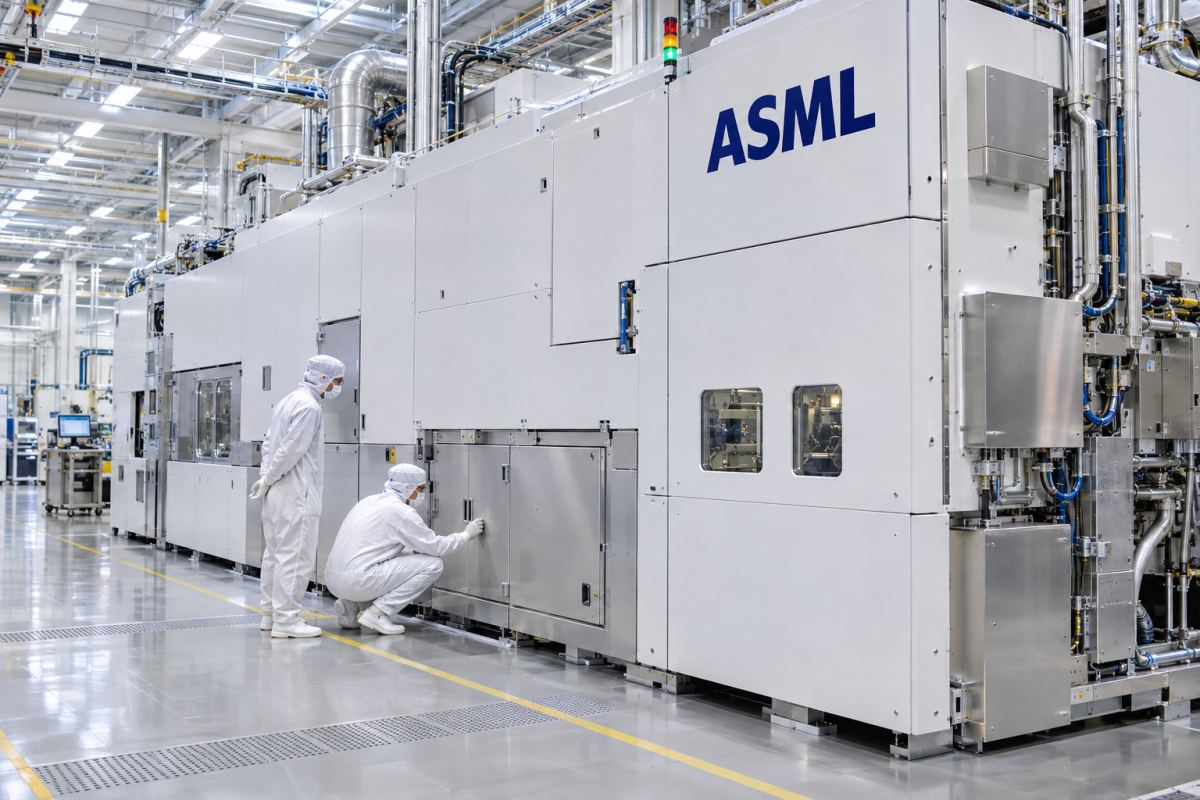
先端半導体がコンピューターを動かす前には、極めて高い精度で回路のパターンをシリコンに写し取る工程がある。その重要な部分を可能にする装置をつくるのがASMLだ。露光技術で築いた地位により、米国の設計企業やアジアの工場が注目されがちな半導体産業で、オランダの工業企業が大きな影響力を持つ。製品は実体のある機械だが、その価値は実現できる製造能力にある。
2026年11月5日時点で約5228億7000万ドルという時価総額には、装置や建物の帳簿価額を超える期待が織り込まれていた。将来の半導体設備投資と、技術を再現する難しさへの評価である。高度な装置への需要が極めて強く見えても、ASMLは製造上の実行力、顧客の投資、政治的判断に左右される事業であり続ける。
数十年かけて築いた産業上の地位
ASMLは1984年、フィリップスとASMインターナショナルの合弁会社として誕生した。当初はアイントホーフェンの小規模な建物で事業を行い、1985年にフェルトホーフェンへ移った。現在の地位は、一つの発明が完成形で突然現れて生まれたものではない。光学、機械、光源、ソフトウエア、製造技術を、顧客と専門部品メーカーの支援を受けながら長年にわたり進歩させる必要があった。
1995年には独立した上場企業としてアムステルダムとニューヨークの市場に登場した。最も野心的な技術の商業的成果が十分に出るより前に、多額の開発費が発生する事業を資本市場が支えた。一世代の装置の進歩が知識、顧客関係、保守対象の基盤を増やし、次世代を支える。ただし、新技術が最終的に工場の条件を満たすことが前提だ。ASMLの歴史には、そうした産業的な蓄積がある。
現在、極端紫外線(EUV)露光装置を商業供給するASMLの立場は独特だ。ただし、その範囲は正確に捉える必要がある。半導体製造に使う機械をすべてつくっているわけではなく、従来の露光技術にも重要な用途が残る。深紫外線(DUV)装置、検査・計測、ソフトウエア、顧客支援を含め、事業は代表的なEUV装置より幅広い。
光の技術が競争優位になる理由
露光では、ウエハー上の感光層にパターンを転写する。微細な形状を描き分け、既存のパターンに繰り返し正確に重ねる必要がある。EUV装置では、波長13.5ナノメートルの光を特殊なミラーを使う光学系に通す。この波長では、通常のガラスレンズが同じ役割を果たすことはできない。光源の説明だけでなく、装置全体の精度が重要になる。
中核となる光学系を供給するツァイスとの関係は、ASMLが自社だけで完結する工場ではなく、専門企業のつながりによって成り立つことを示す。特殊な部品を組み合わせ、顧客が生産現場で安定して使える機械にしなければならない。同じ能力を再現するには、研究室でEUV光を発生させるだけでは足りない。採算の合う製造システム、供給網、信頼できる保守組織が求められる。
次世代のHigh NAは、光学系の解像能力に関係する開口数を高める技術だ。半導体製造のさらなる進歩を支える狙いがあるが、採用は顧客の工程設計、生産性、費用に左右される。技術的に優れた装置も、製造の採算を改善してこそ商業価値を持つ。開発を急いでも、顧客の工場内で慎重に性能を確認する必要はなくならない。
設置済み装置も収入を生む
新しい装置の販売は顧客関係の一部にすぎない。稼働中の装置には保守、部品、ソフトウエア、性能向上のための改良が必要だ。ASMLはサービスと現場での機能追加に伴う収入を、設置済み装置の管理事業として位置付ける。納入後も商業関係が続く一方、自社の技術者や支援体制には継続的な対応が必要になる。
2025年の純売上高は326億6700万ユーロだった。装置が244億7400万ユーロ、サービスと機能追加が81億9300万ユーロを占めた。後者は26.2%増え、装置販売の12.4%増を上回った。出荷台数だけで事業を把握できない理由がここにある。既存装置の改良は、顧客の工場に新しい一台を加えなくても、ASMLの収入と顧客の生産量を増やせる。
米国会計基準(US GAAP)による2025年の純利益は96億900万ユーロ、普通株1株当たり基本利益は24.73ユーロだった。年末の総資産は505億6700万ユーロ。ASMLは欧州で採用されたIFRSでも報告しており、利益が異なる場合があるため、基準をそろえる必要がある。一方の利益を他方の比較数値と組み合わせると、どちらの報告も正しく表さない変化が生じてしまう。
高額な開発を支える資金創出力
2025年の研究開発費は46億9900万ユーロに達した。営業キャッシュフローは126億5900万ユーロで、有形固定資産と無形資産の取得は計16億3100万ユーロだった。これらを差し引いた同社定義のフリーキャッシュフローは110億2700万ユーロ。開発費、設備投資、運転資金はそれぞれ異なる役割を通じて、技術的優位を持続可能な事業につなげている。
9月27日に終了した2026年7~9月期は、財務規模の変化の速さを示した。純売上高は116億6200万ユーロで、サービスと機能追加が32億8900万ユーロを占めた。営業利益は51億7300万ユーロ、純利益は49億6000万ユーロ、粗利益率は57.5%だった。営業利益の外側で、株式投資に関する約5億1000万ユーロの利益も生じた。最終利益のすべてを装置の製造・販売による利益と考えるべきではない。
同四半期の営業キャッシュフローは117億9800万ユーロだった。運転資金の変動の寄与が大きく、顧客からの支払いや前受金の重要性がわかる。装置の売上計上より先に資金を受け取れば流動性は増すが、将来の納入義務も伴う。多額の四半期資金流入を反復可能な利益と見なし、4倍して通期利益と呼ぶことはできない。
四半期末の総資産は589億8100万ユーロだった。現金・現金同等物は80億3100万ユーロ、短期投資は47億400万ユーロ、有形固定資産は80億7700万ユーロ。非流動の契約負債は、前年末の33億6600万ユーロから93億100万ユーロへ増えた。資金の創出、売上の計上、顧客への義務を一緒に読む必要があることを、これらの残高が示している。
需要の見通しと供給能力の限界
クリストフ・フーケ最高経営責任者は、顧客が主にAI投資への期待を背景として装置需要の予測を引き上げていると説明した。10月時点の会社予想は、2026年通期の売上高440億~450億ユーロ、粗利益率約56%だった。経営陣の見通しであり、確定した通期決算ではない。生産、出荷、顧客の受け入れ、設備投資を取り巻く環境によって実現度は変わる。
同社は2027年に現行世代のEUVと液浸DUVの生産能力を30%増やし、2028年の追加拡大も検討していた。供給企業、訓練された人員、施設、綿密な調整が必要になる。供給制約は売り手の立場を強める一方、計上できる売上を抑えることもある。計画上の能力は、既に認定を終えて顧客の工場で稼働している装置とは異なる。
輸出規制も別の制約を生む。特定の装置の出荷やサービスの提供には、許可や変化する安全保障上のルールが関係する。政治だけでなく経済面のリスクであり、地域別販売、顧客の投資、保守関係の価値を変え得る。技術上の重要性はASMLに戦略的な存在感を与えるが、政府の管轄から外したり、国際貿易への依存をなくしたりはしない。
株主が保有するのは産業上の責任でもある
ASMLの普通株はアムステルダムとナスダックで取引され、銘柄コードはASMLだ。7~9月期には約280万株を約41億ユーロで買い戻し、1株当たり1.88ユーロの中間配当を支払った。これらの還元は研究開発と能力増強の資金需要と並存する。継続性は装置投資の循環を通じた資金創出に依存し、買い戻しが生む価値は取得価格にも左右される。
本稿の時価総額はドル建て、決算はユーロ建てである。為替の基準をそろえずに割り算をすれば、評価倍率を誤る。より本質的なのは、将来需要、技術進歩、サービス収入が株価に織り込まれた期待を正当化するかだ。独特の地位を持つ供給者でも、株価が前提とする収益を実際に生み出す必要がある。
ASMLは、極めて難しい産業上の作業を繰り返し実行できるようにすることで事業を築いた。数十年の統合技術、専門的な協力企業、半導体工場での経験が優位性を支える。次の試練は、装置の生産性と安定供給、投資規律を保ちながら、その能力を広げることだ。先端半導体の重要性は機会を支える。採算の合う装置を届ける力が、そのうちどれだけを株主の価値にできるかを決める。