ASML: el poder de repetir una tarea casi imposible
La litografía conecta la ingeniería neerlandesa con la inversión mundial en chips. Tecnología, servicios, caja y ampliaciones muestran las exigencias industriales de una posición singular.
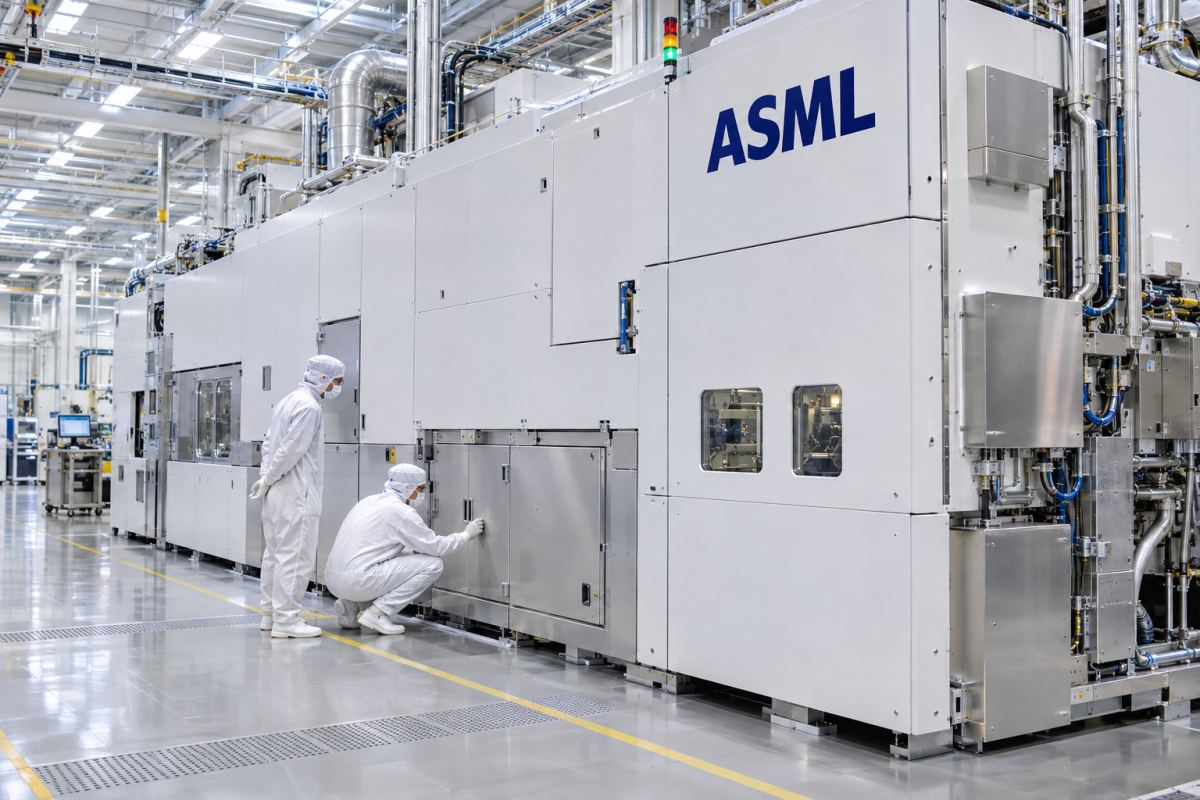
Antes de que un chip avanzado pueda alimentar un ordenador, sus patrones deben reproducirse sobre silicio con extraordinaria precisión. ASML construye los sistemas que permiten una parte crucial de ese proceso. Su posición en litografía da a una empresa industrial neerlandesa influencia sobre una economía de semiconductores que suele asociarse a diseñadores estadounidenses y fábricas asiáticas. Vende máquinas físicas cuyo valor reside en la capacidad de fabricación que hacen posible.
Con unos 522.870 millones de dólares de capitalización al 5 de noviembre de 2026, la valoración de ASML reflejaba mucho más que el valor contable de sus equipos y edificios. Incorporaba expectativas sobre la inversión futura en chips y la dificultad de reproducir su tecnología. La ejecución industrial, el gasto de los clientes y las decisiones políticas siguen condicionando el negocio, incluso cuando la demanda de sus sistemas más sofisticados parece excepcionalmente fuerte.
Una posición industrial construida durante décadas
ASML nació en 1984 como una empresa conjunta de Philips y ASM International. Empezó en una instalación modesta en Eindhoven y se trasladó a Veldhoven en 1985. Su posición posterior no surgió de un invento que apareciera completamente resuelto. La litografía exigió avances sucesivos en óptica, mecánica, fuentes de luz, software y fabricación, con apoyo de clientes y proveedores especializados durante muchos años.
La empresa comenzó a cotizar de forma independiente en Ámsterdam y Nueva York en 1995. El acceso a capital respaldó un negocio cuyos costes de desarrollo llegaban mucho antes del retorno comercial pleno de sus tecnologías más ambiciosas. Su historia muestra una acumulación industrial singular: cada generación aporta conocimientos, relaciones y una base de servicio que pueden sostener la siguiente, siempre que la nueva tecnología cumpla finalmente las exigencias de una fábrica.
ASML ocupa hoy una posición única como proveedor comercial de sistemas de litografía ultravioleta extrema, o EUV. Conviene precisar su alcance. No fabrica todas las máquinas necesarias para producir semiconductores, y las tecnologías anteriores de litografía conservan aplicaciones importantes. Los sistemas de ultravioleta profundo, inspección y medición, el software y el apoyo al cliente completan una oferta más amplia que sus equipos EUV más conocidos.
Por qué la luz crea una ventaja empresarial
La litografía transfiere patrones a una capa sensible a la luz sobre una oblea. Debe resolver detalles diminutos y alinear repetidamente los nuevos patrones con los existentes. En un sistema EUV, la luz de 13,5 nanómetros de longitud de onda recorre un conjunto óptico con espejos muy especializados. Las lentes convencionales de vidrio no cumplirían la misma función a esa longitud de onda. Importa la precisión de todo el sistema, no solo la descripción de su fuente luminosa.
La relación con ZEISS, proveedor de los componentes ópticos críticos, muestra que se trata de un ecosistema, no de una fábrica autosuficiente. Las piezas especializadas deben funcionar juntas dentro de una máquina que el cliente pueda utilizar de manera fiable. Reproducir esa capacidad exige más que demostrar luz EUV en un laboratorio: requiere un sistema de fabricación económicamente útil, una cadena de suministro y una organización de soporte en la que confíen los clientes.
La siguiente generación, conocida como High NA, aumenta la apertura numérica, una medida relacionada con la capacidad óptica de resolver detalles. Busca permitir nuevos avances, pero su adopción depende de las decisiones de proceso, productividad y costes de los fabricantes. Una herramienta técnicamente impresionante tiene valor comercial cuando mejora la economía de producción. Acelerar el desarrollo no elimina la necesidad de homologarla cuidadosamente en las fábricas de los clientes.
Las máquinas instaladas siguen generando ingresos
Vender un sistema nuevo es solo una parte de la relación. Las máquinas necesitan mantenimiento, repuestos, software y mejoras de rendimiento. ASML agrupa esos ingresos como gestión de la base instalada, que comprende servicios y opciones de actualización. Así mantiene una relación comercial después de entregar el equipo, aunque también asume exigencias continuas para sus recursos de ingeniería y asistencia.
En 2025, las ventas netas totales sumaron 32.667 millones de euros. Los sistemas aportaron 24.474 millones y los servicios y actualizaciones 8.193 millones. Esta última categoría creció un 26,2%, frente al 12,4% de los sistemas. La combinación explica por qué contar envíos no basta para describir el negocio. Mejorar una máquina existente puede generar ingresos y elevar la producción del cliente sin añadir otro equipo a su fábrica.
El beneficio neto de ASML bajo las normas contables estadounidenses US GAAP fue de 9.609 millones de euros en 2025, con 24,73 euros de beneficio básico por acción ordinaria. Los activos al cierre sumaban 50.567 millones. Es importante mantener el mismo criterio contable: también informa bajo las NIIF adoptadas en Europa, que pueden arrojar otro beneficio. Mezclar resultados y comparaciones de ambos sistemas crearía una tendencia que no representa fielmente ninguno.
La caja financia un desarrollo costoso
El gasto en investigación y desarrollo llegó a 4.699 millones de euros en 2025. El flujo de efectivo operativo fue de 12.659 millones, mientras las compras de inmovilizado material e intangibles totalizaron 1.631 millones. El flujo de caja libre calculado por la empresa, después de esas compras, fue de 11.027 millones. Desarrollo, inversión industrial y capital circulante cumplen funciones distintas para convertir la ventaja tecnológica en un negocio sostenible.
El tercer trimestre de 2026, cerrado el 27 de septiembre, mostró la rapidez con que puede cambiar su escala financiera. Las ventas netas llegaron a 11.662 millones de euros, incluidos 3.289 millones de servicios y actualizaciones. El resultado operativo fue de 5.173 millones y el beneficio neto de 4.960 millones, con un margen bruto del 57,5%. El resultado incorporó una ganancia de 510 millones en una inversión accionarial, ajena al resultado operativo: no todo el beneficio procede de fabricar y vender equipos.
La entrada de efectivo operativo del trimestre fue de 11.798 millones de euros. Los movimientos del capital circulante tuvieron gran importancia, lo que subraya el papel de pagos y anticipos de clientes. Cobrar antes de reconocer los ingresos de una máquina refuerza la liquidez, pero crea obligaciones de entrega. Una entrada trimestral elevada no es una medida recurrente de beneficio que pueda multiplicarse por cuatro y presentarse como ganancia anual.
Al cierre, los activos ascendían a 58.981 millones de euros. Había 8.031 millones en efectivo y equivalentes y otros 4.704 millones en inversiones de corto plazo. El inmovilizado material era de 8.077 millones. Los pasivos contractuales no corrientes habían subido a 9.301 millones, desde 3.366 millones al cierre anterior. Esos saldos explican por qué hay que analizar juntos la caja generada, los ingresos reconocidos y las obligaciones con clientes.
La visibilidad de demanda se enfrenta a los límites de oferta
El consejero delegado Christophe Fouquet afirmó que los clientes elevaban sus previsiones de necesidad de equipos, impulsados principalmente por sus expectativas de inversión en IA. En octubre, ASML preveía ventas de entre 44.000 y 45.000 millones de euros para 2026 y un margen bruto cercano al 56%. Eran estimaciones de la dirección, no resultados anuales cerrados. Dependen de la producción, los envíos, la aceptación y las condiciones que afectan al gasto de los clientes.
La compañía planeaba aumentar un 30% en 2027 la capacidad de sistemas EUV de la generación actual y de DUV por inmersión, y estudiaba una ampliación adicional para 2028. Necesita proveedores, personal formado, instalaciones y coordinación. Un cuello de botella puede fortalecer la posición comercial del proveedor y, al mismo tiempo, limitar los ingresos que reconoce. La capacidad anunciada no equivale a máquinas homologadas que ya trabajan en las fábricas de los clientes.
Las restricciones a la exportación añaden otra dimensión. Enviar determinados sistemas o prestar servicios puede depender de licencias y de normas de seguridad nacional cambiantes. Es un riesgo económico además de político: puede modificar ventas por regiones, inversiones de clientes y el valor de las relaciones de servicio. La importancia tecnológica de ASML le da relevancia estratégica, pero no la sustrae de la jurisdicción de los gobiernos ni de su dependencia del comercio internacional.
El accionista participa en un compromiso industrial
Las acciones ordinarias de ASML cotizan en Ámsterdam y en Nasdaq con el símbolo ASML. Durante el tercer trimestre recompró unos 2,8 millones de títulos por aproximadamente 4.100 millones de euros y pagó un dividendo a cuenta de 1,88 euros por acción. Esas distribuciones conviven con compromisos de investigación y capacidad. Su continuidad depende de generar caja durante el ciclo; el valor creado por las recompras depende también del precio pagado.
La valoración bursátil se expresa aquí en dólares y las cuentas en euros. Dividir esas cifras sin un tipo de cambio coherente produciría un múltiplo engañoso. La cuestión de fondo es si la demanda futura, el progreso técnico y los servicios justifican las expectativas incorporadas en la acción. Incluso un proveedor con una posición singular debe producir la rentabilidad que su precio presupone.
ASML ha construido un negocio que hace repetible una tarea industrial extraordinariamente difícil. Su ventaja procede de décadas de integración, socios especializados y experiencia dentro de las fábricas de semiconductores. La siguiente prueba consiste en ampliar esa capacidad manteniendo equipos productivos, clientes abastecidos y disciplina inversora. La importancia de los chips avanzados sostiene la oportunidad; entregar herramientas rentables determina cuánto acaba correspondiendo a los accionistas.