Dow, S&P 500 y Nasdaq: semana clave por la inflación tras el desplome de las acciones de IA
Los tres índices llegan a la semana de Acción de Gracias con fuertes pérdidas. La sesión del lunes permitirá observar si ceden las ventas, antes de conocerse nuevos datos económicos y resultados empresariales en una semana bursátil más corta de lo habitual.
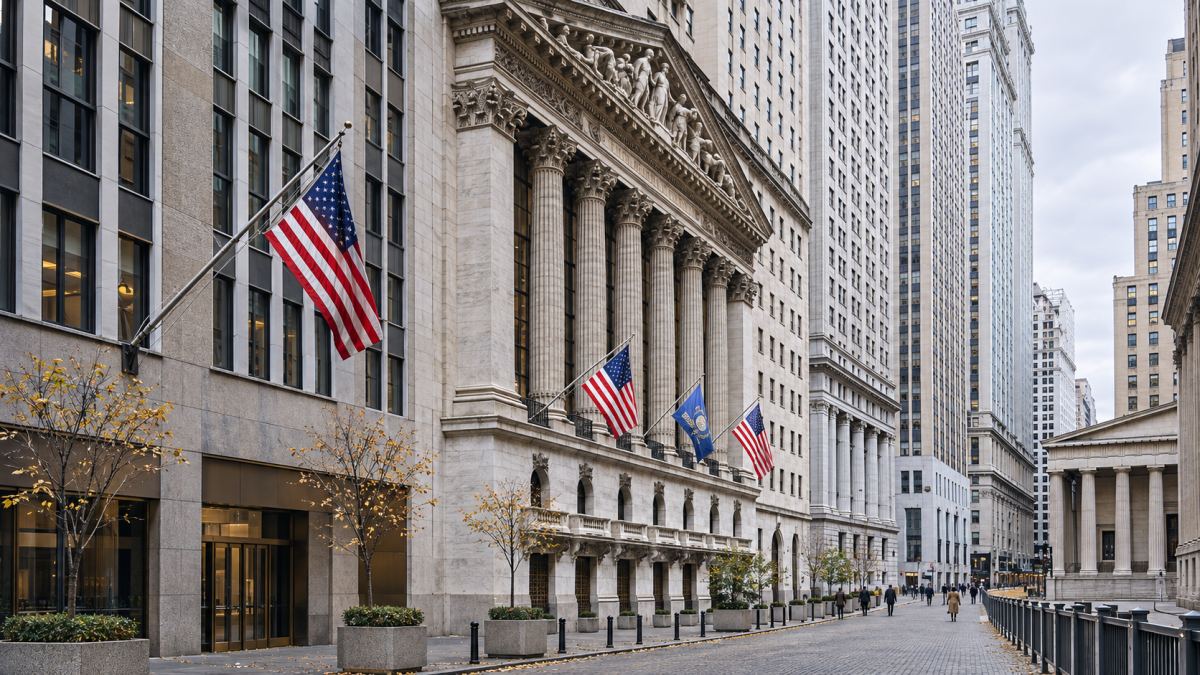
Wall Street encara la semana de Acción de Gracias con las acciones tecnológicas golpeadas y poco tiempo para recuperar la confianza. Tras cinco sesiones que borraron cerca de una décima parte del valor del Nasdaq Composite, la primera incógnita del lunes 23 de noviembre es si los compradores lograrán estabilizar el mercado antes de que el miércoles concentre datos decisivos sobre inflación y crecimiento.
Los cierres del viernes muestran la magnitud del retroceso. Estas variaciones corresponden a los precios de los índices; la comparación semanal abarca del 16 al 20 de noviembre:
| Índice | Cierre del viernes 20 de noviembre | Variación diaria | Variación semanal |
|---|---|---|---|
| Dow Jones Industrial Average | 48.147,33 | −1,9% | −8,0% |
| S&P 500 | 6.910,39 | −3,7% | −8,6% |
| Nasdaq Composite | 22.617,73 | −5,3% | −10,0% |
El S&P 500 y el Dow terminaron más de un 10% por debajo de sus máximos históricos de cierre, el umbral que suele definir una corrección bursátil. La séptima caída consecutiva del S&P dejó a los inversores buscando señales de que se modera el ajuste de expectativas sobre la inteligencia artificial. Un repunte inicial sería una primera señal, pero necesitaría extenderse más allá de unas pocas grandes tecnológicas para apuntar a una estabilización más amplia.
El lunes pondrá a prueba la intensidad de las ventas
Los tres índices ofrecen perspectivas distintas. El Dow sigue a 30 grandes empresas y asigna su peso según el precio de cada acción. El S&P 500 pondera las grandes compañías por el valor de mercado de sus acciones disponibles para negociar, lo que da mayor influencia a las de mayor tamaño. El Nasdaq Composite reúne acciones cotizadas en Nasdaq y tiene una presencia tecnológica considerable. Esas diferencias ayudan a entender la desigualdad de las pérdidas del viernes.
La señal más favorable para el lunes sería una estabilización de los fabricantes de chips y otras empresas vinculadas a la IA, acompañada por mejoras en más sectores. Si las tecnológicas se recuperan mientras la mayoría de las acciones sigue cayendo, los índices podrían ofrecer una imagen mejor que la del mercado. Una subida más extendida daría más sustento a la idea de que los compradores absorben las ventas.
Las entidades financieras también afrontan una novedad política. El presidente Donald Trump dijo el sábado que trabajaría con los demócratas para limitar al 10% los intereses de las tarjetas de crédito, informó AP. La propuesta reabre el debate sobre los ingresos de los prestamistas y el acceso al crédito. Su futuro legislativo sigue siendo incierto: el anuncio no establece por sí mismo un nuevo límite.
El miércoles concentra los principales datos económicos
La Oficina de Análisis Económico de Estados Unidos, BEA, prevé publicar el miércoles 25 de noviembre, a las 8:30 de la mañana de Nueva York, el informe de ingresos y gastos personales de octubre. Incluye el índice de precios del gasto en consumo personal, conocido como PCE. La última subida interanual publicada fue del 3,6% en septiembre, frente al 3,4% de agosto: antes de esta nueva entrega, la inflación se había acelerado.
La Reserva Federal mantuvo el 28 de octubre su rango de tipos de interés de referencia entre el 3,75% y el 4%. Dos responsables discreparon porque preferían elevarlo un cuarto de punto porcentual. Esa división explica la atención al próximo dato: los inversores evaluarán si la presión sobre los precios exige nuevas subidas, mientras el descenso bursátil alimenta la inquietud.
Una inflación más moderada podría aliviar el temor a que persistan las presiones sobre los precios y a los tipos necesarios para contenerlas. Un dato más elevado podría reforzar el riesgo de un encarecimiento del crédito. Ninguno garantiza el rumbo de las acciones: también importará si el gasto de los hogares conserva suficiente fuerza para sostener los ingresos empresariales.
A la misma hora, BEA publicará la segunda estimación del producto interno bruto del tercer trimestre y los beneficios empresariales. A las 14:00 llegará el Libro Beige de la Reserva Federal, con información regional sobre la actividad económica.
Antes, el martes a las 10:00, el informe de confianza del consumidor recogerá las opiniones de los hogares sobre los negocios y el empleo. La confianza mejoró en octubre, según The Conference Board, aunque su encuesta seguía señalando presión por los precios elevados. El informe de noviembre añadirá información sobre el consumidor antes del Black Friday, junto con las cifras de gasto del miércoles.
Los resultados empresariales llegan antes del festivo
La inversión tecnológica seguirá en primer plano con las presentaciones empresariales. Hewlett Packard Enterprise tiene prevista para el lunes su conferencia de resultados del cuarto trimestre del ejercicio fiscal 2026. Dell Technologies analizará los del tercer trimestre de su ejercicio fiscal 2027 el martes a las 16:30 de Nueva York. Sus comentarios aportarán elementos para evaluar la demanda y las expectativas del negocio tras el desplome tecnológico.
Será especialmente importante distinguir los resultados ya obtenidos de las previsiones. Una empresa puede describir una demanda reciente fuerte y, al mismo tiempo, presentar perspectivas más cautas. A la inversa, unas previsiones tranquilizadoras podrían tener un efecto limitado si persisten las dudas sobre las valoraciones. Estos informes permitirán evaluar esas cuestiones, pero no resolverán por sí solos el futuro de toda la industria de la IA.
La agenda confirmada deja tres sesiones bursátiles completas y una reducida. Todos los horarios corresponden a Nueva York:
| Día | Acontecimientos seleccionados y horario bursátil |
|---|---|
| Lunes 23 de noviembre | Sesión de 9:30 a 16:00; conferencia de resultados de HPE prevista. |
| Martes 24 de noviembre | Confianza del consumidor, 10:00; conferencia de resultados de Dell, 16:30. |
| Miércoles 25 de noviembre | Revisión del PIB e ingresos y gastos personales, 8:30; Libro Beige, 14:00. |
| Jueves 26 de noviembre | Bolsas estadounidenses cerradas por Acción de Gracias. |
| Viernes 27 de noviembre | La sesión regular de acciones termina antes, a las 13:00. |
Recuperación, nuevas caídas o diferencias entre sectores
Una recuperación encontraría apoyo en unas tecnológicas más estables, previsiones empresariales tranquilizadoras y datos de inflación que reduzcan la preocupación por el costo del crédito. Las alzas concentradas en unas pocas acciones debilitarían esa lectura. El riesgo de nuevas caídas aumentaría si las ventas se extienden y la inflación o las perspectivas empresariales decepcionan.
También cabe una evolución dispar: el Dow podría comportarse mejor mientras las acciones tecnológicas continúan bajo presión y el S&P 500 queda entre ambos. Eso indicaría un cambio en los sectores que lideran el mercado, sin demostrar que la corrección general haya terminado.
El lunes permitirá observar si las ventas del viernes persisten en distintos sectores. El miércoles pondrá esa primera reacción frente a nuevos datos sobre precios, gasto y crecimiento, antes de la pausa de Acción de Gracias y del cierre anticipado del viernes, que reducirá el tiempo para reaccionar.