シェブロン、拡大した資源を長く続く株主価値へ
合併と開発で育ったエネルギー企業にヘスが加わった。歴史、生産構成、資金の流れ、株主還元からCVXの課題を読む。
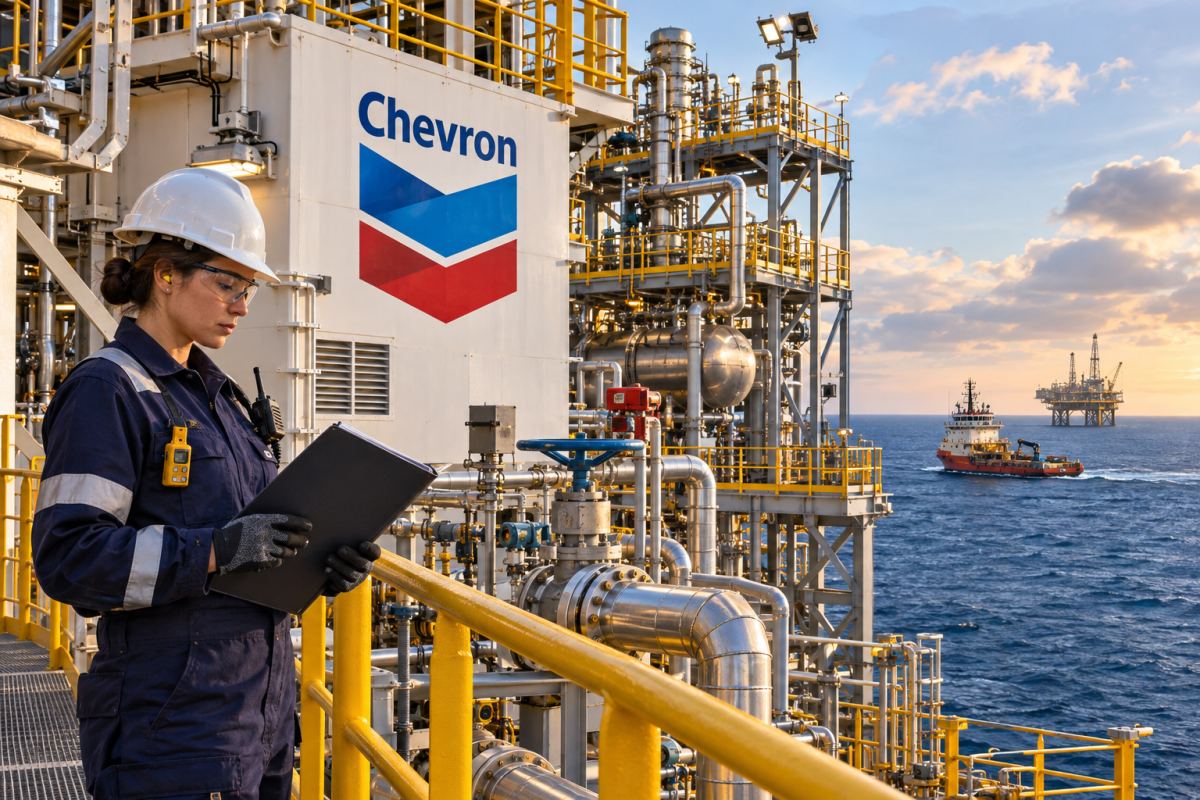
シェブロンの将来は、開発に何年もかかる油田と、一つの決算期間で資産構成を変える買収によって形づくられる。2025年7月に完了したヘスの取得は、ガイアナとバッケンへの事業を広げ、探鉱、提携、合併を重ねてきた企業に新たな章を加えた。拡大した資源を、開発費と株主への支払いを賄った後の現金へ変えることが財務上の課題だ。
2026年11月5日時点で約4154億2000万ドルの時価総額には、何年ものエネルギー生産への期待が含まれる。石油・ガス価格は、それを生む資産よりはるかに速く動く。四半期利益、複数年の設備投資、油田の経済的寿命は、異なる時間軸の数字として読む必要がある。
資源構成を変えてきた長い歴史
起源は1879年、カリフォルニアのパシフィック・コースト・オイルにさかのぼる。スタンダード・オイル傘下に入り、その後の業界再編を経て現在のシェブロンへ発展した。炭化水素の生産、輸送、精製を広げてつくった産業網では、価格と需要に応じて各部門の収益が異なる動きをする。
2001年のテキサコとの合併、2005年のユノカル買収は、資源と国際展開を拡大した。2020年にはノーブル・エナジーが加わり、東地中海などの資産を得た。既存事業と買収先を組み合わせてきた歴史だ。買収は機会を増やせても、最終的な価値は取得価格、実現した事業、創出する現金で決まる。
ヘスの買収完了は2025年7月18日だった。ガイアナ沖のスタブローク開発の持ち分と米国資産が加わった。シェブロンは取得した権益を通じて参加し、同開発の単独所有者や単独操業主体ではない。提携は有望な資源への道を開く一方、支配、投資判断、経済的利益を他の参加者と分け合う仕組みでもある。
生産と精製では利益の生まれ方が違う
上流部門は石油・天然ガスの探鉱と生産を担う。実現価格、生産量、操業費、税、開発条件が利益を左右する。良質な油田は長年資金を生むが、生産前も生産中も投資が必要だ。資源は減耗するため、生産を維持するには保有資産の更新や補強が求められる。
下流部門は原油を精製し、燃料などを販売する。原料費と製品価格の関係、製油所の稼働、地域需要が採算を決める。原油高がそのまま精製利益を増やすとは限らない。統合型事業は複数の段階に参加できるが、一方の好調が他方の不振を正確に補う保証はない。
米国のシェールと海洋生産、カザフスタン、オーストラリアのガスなど、多様な事業を持つ。開発日程、費用、政治リスクはそれぞれ異なる。選択肢が増える分、調整も必要だ。会社全体では中央の資金調達と管理費も負担するため、個別油田について示される魅力的な収益率を単に足せばよいわけではない。
拡大費用を記録する通期決算
2025年の売上高・その他営業収入は1844億3200万ドルだった。持ち分会社収益などを加えた収益・その他所得の合計は1890億3100万ドル。シェブロンに帰属する純利益は122億9900万ドルで、2024年の176億6100万ドルから減り、希薄化後1株利益は6.63ドルだった。二つの収入指標を入れ替えると、期間や他社との比較を誤る。
年末の総資産は前年の2569億3800万ドルから3240億1200万ドルに増え、有形固定資産純額が2197億2900万ドルを占めた。ヘス買収の影響が大きく、増加のすべてが自社による設備の積み増しではない。取得した石油・ガス資産の評価には、価格、生産量、費用、リスクの見積もりが使われ、帳簿価額にも将来への判断が含まれる。
2025年の営業キャッシュフローは339億3900万ドルだった。現金設備投資173億4700万ドルを差し引くと、同社定義のフリーキャッシュフローは165億9200万ドルとなる。直接投資後の余力を示すが、買収、資産売却、資金調達なども現金全体を動かす。特定の範囲を持つ有用な尺度であり、資本配分のすべてを表すものではない。
普通株への現金配当は127億5100万ドル、買い戻し計画に基づく取得は約121億ドルだった。合計還元は公表フリーキャッシュフローを上回った。これだけで特定の調達源を断定できないが、資金調達と保有資産全体を見る必要が生じる。還元を、投資や財務基盤から切り離して永続的に判断することはできない。
世界の生産量が減っても好決算に
2026年7~9月期の収益・その他所得の合計は677億9800万ドルで、売上高・営業収入が652億3700万ドルだった。帰属純利益は前年の35億3900万ドルから99億2400万ドル、希薄化後1株利益は5.06ドルとなった。調整後利益103億6100万ドル、1株5.28ドルは、指定項目を除いた別の非GAAP指標である。
原油の実現価格と石油製品の精製マージンの改善が寄与した。世界の純生産量は石油換算で日量398万バレルと、前年の408万6000バレルを下回った。価格、マージン、その他条件が改善すれば、世界の生産を増やさなくても利益は大きく伸びる。生産増だけでは統合型エネルギー企業の決算を説明できない。
上流利益は56億9800万ドル、下流利益は49億3100万ドルだった。その他活動の純費用7億500万ドルを引くと会社全体の利益に一致する。精製の大きな寄与は、油田以外の資産の重要性を示す。同時に市場環境の影響でもあり、同じ利益が変わらず続くと考えず、循環の中で評価する必要がある。
四半期の営業キャッシュフローは160億1400万ドル、設備投資は約40億ドルだった。普通株配当34億8200万ドル、自社株取得25億200万ドルを支払った。これらは実際の支出であり、新たに決めた将来配当とは別だ。決算とともに発表した1株1.78ドルの配当は12月10日払いで、11月5日時点ではまだ将来の支払いだった。
財務余力は原油価格だけでは決まらない
9月30日の総資産は3337億8600万ドル、現金・現金同等物は128億400万ドルだった。総債務は前年末の407億5800万ドルから335億3400万ドルへ減った。資金創出の改善は、事業と株主還元を支えながら債務を減らす助けになる。その余力が続くかは、今後の価格、支出、操業成績にかかる。
マイク・ワース会長兼最高経営責任者が、ヒューストンに本社を置く同社を率いる。取得資源の追加開発と既存事業の作業が続く。投資の成果がすべて見える前に資金を投じるため、予定どおりの稼働、費用管理、安全で安定した設備が重要だ。遅れや予定外の停止は、足元の生産と過去の投資に期待した採算の双方を損ない得る。
ベネズエラの合弁会社が5年間に70億ドルを投じる計画も示した。完了した支出ではなく将来の計画だ。海外エネルギー投資は、契約、政府判断、操業環境、装置や市場へのアクセスに左右される。資源が有望でも、取り決めと実際の操業によって継続的に採算の合う生産を行えてこそ価値になる。
株式が表す継続的な産業上の責任
普通株はニューヨーク証券取引所でCVXとして取引される。自社株買いは残る株主の将来利益への持ち分を増やし、配当は現金を届ける。いずれも生産資産の補充と両立させる必要がある。配当と会計利益だけの比較では償却と現金の違いを見落とすが、好調な四半期の現金だけを見ても次の投資循環の費用を見逃す。
長期需要とエネルギー転換は、さらに別の時間軸を加える。従来型生産、排出量の少ない事業、新エネルギーの採算は、顧客、技術、政策によって変わる。現在の投資が数十年動く場合、条件が変わっても資産が有用かを判断しなければならない。資源の増加が価値になるのは、環境、操業、財務の義務を満たした後に適切な収益を得られるときだ。
シェブロンは、大きな産業システムに新しい資源を加えることで繰り返し拡大してきた。ヘスもその歴史の続きであり、最新決算は価格と精製マージンが資金創出を大きく動かすことを示した。株主に残る成果は、資産を開発し、財務の強さを維持した後の収益だ。長く使える機会を実際の価値へ変えるには、変化するエネルギー市場を通じた規律ある判断が求められる。