Samsung Electronics: el auge de la memoria detrás de una marca cotidiana
Los chips y los dispositivos siguen ciclos económicos distintos dentro de Samsung. Su historia, balance y resultados recientes muestran la oportunidad y la volatilidad que afrontan sus accionistas.
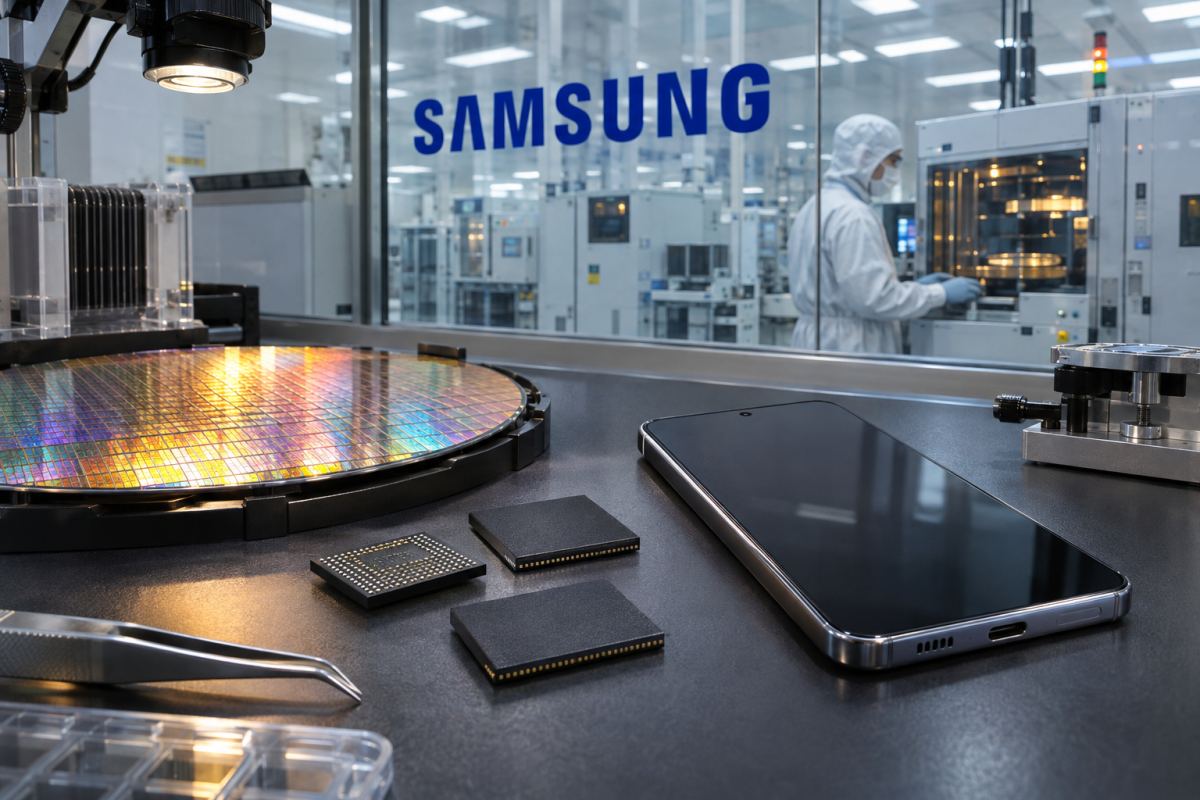
El nombre Samsung aparece en teléfonos y televisores, pero algunos de sus productos más decisivos quedan ocultos dentro de otros equipos. Las memorias, las pantallas y los servicios de fabricación de semiconductores conectan a Samsung Electronics tanto con consumidores como con competidores. Esa combinación le da un alcance singular: puede vender un dispositivo terminado y suministrar componentes a empresas que se disputan el mismo cliente.
En la referencia bursátil del 5 de noviembre de 2026, Samsung Electronics tenía una capitalización aproximada de 932.670 millones de dólares. La cifra corresponde a la empresa electrónica cotizada, no al conjunto del grupo Samsung. Sus cuentas se expresan en wones surcoreanos: conviene conservar esa moneda al analizar la actividad y evitar comparar directamente un valor bursátil en dólares con un balance sin convertir.
De la electrónica de consumo a los cimientos informáticos
Samsung Electronics se constituyó en 1969 y salió a bolsa en Corea del Sur en 1975. Su identidad se desarrolló mediante la fabricación de productos de consumo y una apuesta creciente por los componentes electrónicos. Con el tiempo, aprender a producir dispositivos quedó unido a aprender a fabricar sus piezas. La empresa actual es fruto de esa evolución industrial, no una compañía de teléfonos con una pequeña división de chips añadida.
La distinción importa porque ambas actividades tienen ritmos económicos diferentes. Un fabricante de móviles lanza productos, gestiona la distribución y compite por la atención del consumidor. Un productor de memorias compromete grandes sumas en fábricas antes de saber con precisión a qué precio venderá su producción. Los dos necesitan capacidad técnica, pero sus exposiciones a los ciclos de producto y a la oferta industrial son distintas.
La organización de Samsung refleja esa doble identidad. Device eXperience, o DX, reúne productos terminados; Device Solutions, o DS, contiene los semiconductores. Pantallas y Harman añaden otras actividades. Young-Hyun Jun dirige DS como consejero delegado y Tae-Moon Roh ocupa ese cargo al frente de DX. Sus responsabilidades paralelas corresponden a una organización que compite en más de un ámbito tecnológico.
El negocio anual antes del último salto
En el año terminado el 31 de diciembre de 2025, Samsung Electronics registró ingresos consolidados de 333,606 billones de wones y un beneficio operativo de 43,601 billones. El beneficio neto consolidado fue de 45,207 billones, incluidos 44,261 billones atribuibles a los propietarios de la matriz. El resultado operativo y el neto difieren porque la financiación, los resultados de inversiones y los impuestos quedan fuera del cálculo principal de la actividad.
La dimensión de los productos terminados merece atención. DX registró ingresos anuales de segmento por 187,967 billones de wones y DS, por 130,128 billones. No se pueden sumar directamente esas cifras a las de pantallas y Harman para obtener las ventas consolidadas: hay que eliminar las operaciones internas. Un componente suministrado dentro del grupo no constituye una segunda venta a un cliente externo.
DS generó 24,858 billones de wones de beneficio operativo en 2025, frente a los 12,853 billones de DX. Incluso antes del extraordinario último trimestre, los semiconductores eran fundamentales para las ganancias. Una marca de consumo conocida puede dar una impresión equivocada del reparto del beneficio. Los productos más visibles en las tiendas no tienen por qué aportar la mayor contribución a la rentabilidad consolidada.
El balance de cierre anual recogía activos por 566,942 billones de wones, incluidos 215,305 billones de inmovilizado material neto. Esa inversión física distingue a Samsung de empresas tecnológicas centradas en licenciar programas o contratar la producción a terceros. Las fábricas crean capacidades que un competidor no reproduce de inmediato, pero también exponen a depreciación, utilización insuficiente y reinversión continua.
El auge de la memoria cambia los resultados
El último trimestre publicado al 5 de noviembre terminó el 30 de septiembre de 2026. Samsung comunicó ingresos de 195,3 billones de wones y un beneficio operativo de 107,4 billones. Eran resultados trimestrales, no anuales. Su tamaño supuso un cambio radical respecto a las cuentas de todo el año anterior e hizo imprescindible identificar el origen de la mejora.
DS generó 147,1 billones de wones de ingresos trimestrales y 106,5 billones de beneficio operativo. Samsung atribuyó la mejora en memorias a mayores precios de mercado, restricciones de oferta y demanda ligada a la inteligencia artificial. También comunicó una ampliación de las ventas de HBM4, un producto de memoria de alto ancho de banda. La computación de IA necesita acceder rápidamente a los datos, además de procesarlos, lo que da a la memoria un papel importante en la inversión en infraestructura.
Esas condiciones explican la oportunidad, sin garantizar la permanencia de los márgenes. El mercado de memoria responde a la oferta, los inventarios y las decisiones de inversión de toda la industria. Los precios elevados pueden incentivar más capacidad, mientras los clientes modifican sus compras. Un buen trimestre muestra lo que ganan los activos existentes en condiciones favorables; no establece una rentabilidad permanente para todos los períodos siguientes.
El contraste con los dispositivos terminados fue marcado. Mobile eXperience y Networks registraron conjuntamente ingresos de 37,7 billones de wones y una pérdida operativa de 0,6 billones. Visual Display y Digital Appliances comunicaron ingresos de 13,9 billones y una pérdida operativa de 0,2 billones. El encarecimiento de componentes y otros costes puede beneficiar a una parte de la cadena tecnológica y presionar simultáneamente a otra.
Samsung Display obtuvo un beneficio operativo trimestral de 1,1 billones de wones. La mejora de Harman incluyó un efecto favorable de reembolsos estadounidenses de aranceles que no son recurrentes. Estos detalles importan para evaluar la diversificación. Las distintas actividades pueden suavizar o complicar la exposición a un mercado, pero sus aportaciones varían y un beneficio temporal no equivale a una mejora operativa repetible.
Efectivo, fábricas y la próxima decisión industrial
En septiembre de 2026, los activos totales ascendían a 791,842 billones de wones, con 234,009 billones de inmovilizado material. La presentación de resultados recogía 214,823 billones en una categoría amplia de efectivo que incluye instrumentos financieros a corto plazo y otras posiciones relacionadas. No debe describirse como dinero depositado exclusivamente en cuentas bancarias. La deuda era de 17,191 billones según el criterio de aquella presentación.
El flujo de caja operativo trimestral fue de 98,6 billones de wones. Los pagos por compras de inmovilizado material sumaron 26,9 billones, mientras Samsung comunicó por separado inversiones trimestrales de capital por 29 billones, mayoritariamente en DS. Las medidas siguen criterios de clasificación y registro temporal diferentes. Ambas muestran la escala industrial, pero intercambiarlas o restarlas sin explicación confundiría la lectura de las cuentas.
La compañía también fabrica chips por encargo para clientes externos, además de producir sus propios semiconductores. Ganar esos contratos depende de la tecnología de proceso, la proporción de chips válidos, la fiabilidad y la confianza del cliente. La capacidad avanzada vale si permite entregar chips adecuados a un coste competitivo. Anunciar un proceso o una fábrica es, por tanto, un logro distinto a mantener una producción rentable.
La estructura genera tensiones estratégicas. Samsung puede aprovechar conocimientos de componentes y dispositivos, pero algunos clientes externos compiten con sus productos terminados. Debe repartir capital entre memoria, fabricación por encargo, pantallas y consumo, con perspectivas distintas. El negocio que más gana recientemente no justifica automáticamente destinarle toda la inversión adicional.
Qué reciben los propietarios de sus acciones
Samsung Electronics tiene acciones ordinarias cotizadas en Corea del Sur con el código 005930 y preferentes con el 005935. Sus derechos y precios de mercado son diferentes: la cotización de una clase no sustituye a la de la otra. Los inversores internacionales también deben considerar las divisas, porque las variaciones del won cambian el valor de una inversión coreana expresada en otra moneda.
Para el tercer trimestre, Samsung declaró un dividendo de 4.601 wones por acción, tanto ordinaria como preferente, por un total aproximado de 30 billones de wones. La declaración es distinta del efectivo ya pagado como dividendos durante el trimestre. La dirección estimó una remuneración total al accionista de entre 90 y 110 billones de wones en 2026: era un plan, no una distribución anual ya completada.
Las grandes distribuciones permiten que el éxito industrial llegue al accionista, pero compiten con las necesidades futuras de inversión. Las fábricas de semiconductores son caras, la tecnología avanza rápidamente y la demanda cambia. Un balance fortalecido por un mercado excepcional de memoria ofrece opciones; aprovecharlas exige distinguir la fortaleza temporal de los precios de las ventajas competitivas duraderas en fabricación y diseño.
Samsung Electronics conecta los dispositivos conocidos por el consumidor con la infraestructura de la informática moderna. Su historia y sus últimos resultados muestran la fortaleza y la volatilidad de esa posición. Para el accionista, la pregunta es cuánto del salto actual de beneficios puede transformarse en generación duradera de efectivo durante el próximo ciclo inversor, mientras la empresa recupera mejores retornos en sus negocios de consumo más visibles.