Nvidia construyó las máquinas de la IA y afronta su mayor prueba
El especialista en gráficos se convirtió en proveedor de sistemas completos de inteligencia artificial. Su historia, sus beneficios y sus grandes clientes explican la oportunidad y los riesgos.
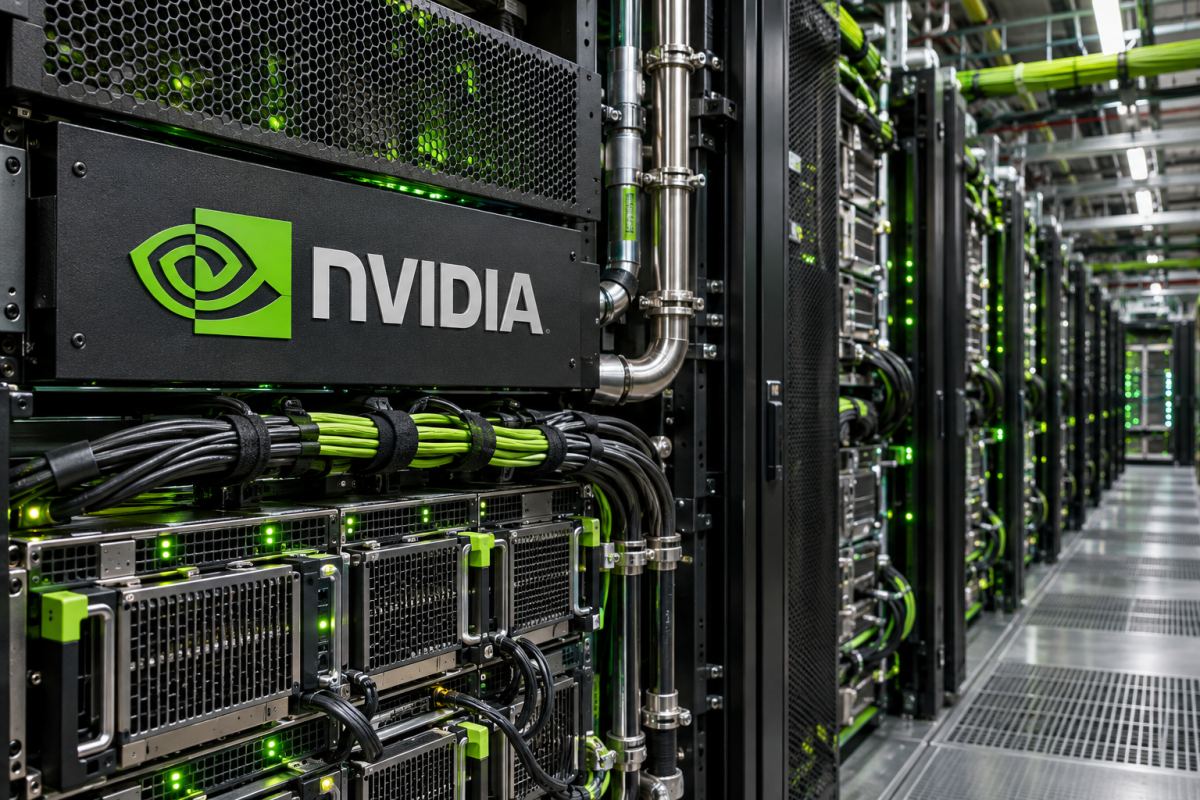
El producto más importante de Nvidia es, cada vez más, algo que pocos consumidores verán. Detrás de un servicio de inteligencia artificial hay procesadores, memoria, redes y software, a menudo reunidos en bastidores que funcionan como un solo sistema de computación. Nvidia suministra buena parte de la tecnología que permite coordinar sus componentes.
Esa posición ha transformado sus cuentas. Los ingresos alcanzaron 215.938 millones de dólares en el ejercicio 2026, terminado el 25 de enero de ese año, un 65% más. En la referencia bursátil del 5 de noviembre, la acción rondaba los 181,60 dólares y la compañía valía aproximadamente 4,385 billones de dólares. El negocio que ayudó a hacer más convincentes los videojuegos concentra ahora enormes expectativas sobre cómo las empresas construirán y pagarán la inteligencia artificial.
El largo camino de los gráficos a la inteligencia artificial
Jensen Huang, Chris Malachowsky y Curtis Priem fundaron Nvidia en 1993. Su oportunidad inicial eran los gráficos de computadora, donde numerosos cálculos deben realizarse simultáneamente para crear una imagen. La cronología de la compañía identifica la introducción de la GPU, o unidad de procesamiento gráfico, en 1999 como un paso decisivo.
La oportunidad más profunda apareció cuando ese procesamiento paralelo pudo aplicarse a tareas ajenas a los gráficos. Un procesador central convencional está diseñado para resolver una gran variedad de operaciones. Una GPU puede repartir las cargas adecuadas entre numerosos elementos de cálculo. Esa diferencia resulta útil para la investigación científica y, de manera crucial, para las operaciones matemáticas que requieren el entrenamiento y el funcionamiento de redes neuronales.
El equipo por sí solo no habría facilitado tanto la transición. Nvidia presentó CUDA en 2006: una plataforma de programación que permite utilizar sus GPU para computación general. Las herramientas, las bibliotecas de software y la experiencia acumulada por los desarrolladores hicieron aprovechables los chips en más disciplinas. Un procesador potente gana valor cuando un equipo de investigación puede construir y mantener su trabajo sobre él.
La empresa señala el avance de AlexNet en reconocimiento de imágenes, en 2012, como otro hito. Los progresos del aprendizaje profundo ayudaron a mostrar el potencial comercial de la computación con GPU. Nvidia llevaba años desarrollando tecnología y herramientas cuando la actual expansión del gasto convirtió la infraestructura de inteligencia artificial en una prioridad de los presupuestos empresariales.
Esa trayectoria explica por qué describirla solo como diseñadora de chips rápidos deja fuera una parte esencial de su posición. Sus clientes también adquieren acceso a un entorno de software maduro y a un sistema coordinado. Un componente rival debe encajar en procesos reales, con desarrolladores, soporte y un rendimiento fiable en toda la instalación.
Un negocio de sistemas con márgenes excepcionales
Nvidia diseña procesadores y plataformas de computación y depende de socios industriales para fabricar los componentes físicos. Su creciente oferta para centros de datos incorpora redes y tecnología de sistemas, además de GPU. Quien evalúa una instalación de gran tamaño necesita saber con qué eficiencia se comunican sus piezas, consumen energía y ejecutan tareas útiles.
La rentabilidad del ejercicio 2026 fue extraordinaria. Nvidia declaró un beneficio neto de 120.067 millones de dólares conforme a los principios contables estadounidenses, conocidos como GAAP, y un resultado operativo de 130.387 millones sobre ingresos de 215.938 millones. El margen bruto GAAP fue del 71,1%. Este mide lo que queda de las ventas después del costo directo de los productos; todavía debe cubrir investigación, comercialización y otros gastos antes de convertirse en beneficio.
El beneficio neto representó aproximadamente el 56% de los ingresos anuales. La proporción corresponde a ese periodo y a las partidas incluidas en sus cuentas. No es una regla permanente del sector de semiconductores, donde las transiciones de producto, la competencia, la oferta y los cambios de demanda pueden alterar la rentabilidad.
El flujo de caja operativo alcanzó 102.718 millones de dólares. Su diferencia con el beneficio neto recuerda que las cuentas de resultados y de efectivo responden a preguntas distintas. El capital de trabajo, los plazos de pago y las partidas sin movimiento de efectivo influyen en la conversión de las ganancias contables en dinero disponible para financiar la empresa.
El último trimestre publicado al corte del 5 de noviembre mostró una escala aún mayor. En el segundo trimestre del ejercicio 2027, terminado el 26 de julio, los ingresos fueron de 96.221 millones de dólares, un 106% más interanual. El negocio de centros de datos aportó 89.000 millones. Esa concentración muestra hasta qué punto la infraestructura de inteligencia artificial ha transformado una compañía que muchos todavía asocian con las tarjetas para videojuegos.
El beneficio neto trimestral GAAP fue de 59.688 millones de dólares y el margen bruto llegó al 75%. Nvidia previó ingresos de 108.000 millones para el trimestre siguiente, con un margen de variación del 2%. Era una estimación de la dirección anunciada con los resultados, no un trimestre concluido. La previsión excluía expresamente ingresos de China por productos de computación para centros de datos.
Los activos de una empresa valorada en billones
Nvidia registró activos totales de 206.803 millones de dólares al cierre de enero. Para el 26 de julio habían aumentado a 320.272 millones. Comparar ambas fechas es más útil que colocar un dato de activos sin fecha junto a una cotización actual: una empresa en rápido crecimiento puede cambiar mucho en seis meses.
En julio, el efectivo y sus equivalentes sumaban 22.443 millones de dólares; los títulos de deuda negociables añadían 34.143 millones. Ambas categorías reunían unos 56.600 millones. Las inversiones en acciones negociables constituyen otra categoría y comportan riesgos distintos; no conviene sumarlas sin más al efectivo cuando se habla de liquidez.
Los pasivos totales ascendían a 91.288 millones de dólares. El balance también incluía deuda a corto y largo plazo, pero los pasivos abarcan más que préstamos. Las obligaciones con proveedores, los gastos acumulados y otros compromisos explican por qué el total de activos no es una reserva de dinero libremente disponible para los accionistas.
La acción cotiza en Nasdaq con el símbolo NVDA. Dividir la capitalización de referencia de 4,385 billones de dólares entre el beneficio del ejercicio 2026 produce un múltiplo aproximado de 36,5 veces. Como el negocio ha crecido intensamente desde el cierre de aquel ejercicio, se trata de una medida retrospectiva. No recoge las ganancias de un año futuro aún no publicado.
Nvidia paga dividendos y recompra acciones. En el trimestre terminado en julio devolvió 26.000 millones de dólares a los accionistas por ambas vías. Las distribuciones muestran capacidad financiera, aunque el valor de largo plazo depende de una demanda rentable de sus sistemas, más que del tamaño de una autorización de recompra.
Los clientes también pueden convertirse en competidores
El principal riesgo comercial tiene una peculiaridad: algunos de sus mayores compradores disponen de recursos para diseñar más tecnología propia. Un proveedor de servicios en la nube puede seguir siendo un cliente importante de Nvidia mientras desarrolla chips especializados para determinadas tareas. La decisión depende del rendimiento, la compatibilidad del software, la disponibilidad y el costo total de operar el sistema.
La plataforma integrada de Nvidia dificulta su sustitución, pero no elimina la competencia. Un cliente puede buscar un segundo proveedor, rediseñar una tarea o elegir otra combinación entre flexibilidad general y equipos especializados. Cuanto más gasta en computación, más incentivos tiene para estudiar esas opciones.
El suministro introduce otras dependencias. La fabricación avanzada, el empaquetado y la memoria de alto ancho de banda deben llegar en las cantidades y fechas adecuadas. Un diseño excelente puede encontrarse con restricciones en otra parte de la cadena. Las nuevas generaciones también exigen coordinar instalaciones, refrigeración, electricidad y calendarios de montaje.
Las restricciones de exportación añaden incertidumbre política. La exclusión de China en la previsión trimestral ilustra cómo una norma puede cambiar el mercado accesible con independencia de la demanda técnica. Que una previsión descarte ventas en una región no demuestra que haya desaparecido todo riesgo regulatorio.
La última pregunta concierne a la rentabilidad de los compradores. El gasto en infraestructura puede crecer rápidamente mientras siguen sin resolverse las cuentas de los servicios que se construirán sobre ella. Nvidia ingresa al vender tecnología; sus clientes deben convertir la inversión en actividad útil y comercialmente sostenible. Ambos negocios están conectados, pero sus beneficios no aparecen automáticamente al mismo tiempo.
Una investigación y una caída bursátil
El 8 de noviembre, el consejo de Nvidia anunció una investigación independiente tras informaciones de que su director ejecutivo, Jensen Huang, pudo haber sido blanco de una operación de inteligencia extranjera. The New York Times informó de que funcionarios estadounidenses sospechaban que Alice Huang, exdirectiva de una empresa cliente y sin parentesco con él, trabajaba para la inteligencia china. Jensen Huang reconoció haber sido infiel y pidió disculpas; la acusación de espionaje sigue siendo una sospecha. China rechazó las informaciones.
El consejo afirmó que no tenía motivos para creer que se hubieran comprometido secretos de Nvidia o la seguridad nacional, y señaló que examinaría la información disponible. El 10 de noviembre, sus miembros independientes contrataron al exfiscal federal Joon H. Kim y a su bufete para dirigir la investigación.
El 11 de noviembre, The Wall Street Journal informó, citando a personas familiarizadas con el asunto, de que el consejo preparaba la salida de Huang; Reuters reprodujo esa información. La empresa no había anunciado su destitución. Tras perder cerca del 9,5 % en dos sesiones hasta el 10 de noviembre, según Reuters, las acciones subieron un 2,9 % durante la sesión ordinaria del día 11. Más tarde cayeron alrededor del 8 % en operaciones posteriores al cierre, tras la información del Journal, señaló Reuters. Las cotizaciones fuera de horario pueden cambiar rápidamente.
Lo que debe demostrar la próxima etapa
La ventaja de Nvidia nació de una apuesta prolongada por la computación paralela y el software necesario para utilizarla. Su oportunidad actual consiste en seguir convirtiendo ese conocimiento en sistemas desplegables a gran escala. El desafío es hacerlo mientras se aceleran las generaciones de productos y compradores poderosos buscan controlar sus costos.
Por eso conviene observar más que los envíos de chips. Los ingresos de centros de datos, los márgenes, la conversión de beneficios en efectivo y la concentración de clientes revelan aspectos diferentes. También importan el ritmo de las instalaciones y la capacidad de los compradores para rentabilizar su gasto. Nvidia suministra la maquinaria de un nuevo ciclo informático. Sostener su valoración exige que ese ciclo genere valor económico duradero.